「月10回まで無料」は、全員の特典ではなくなった。野村信託銀行の振込手数料改定
「月10回まで無料」の看板は残った。ただし、その看板が指す相手は、2026年9月から別人になっている。
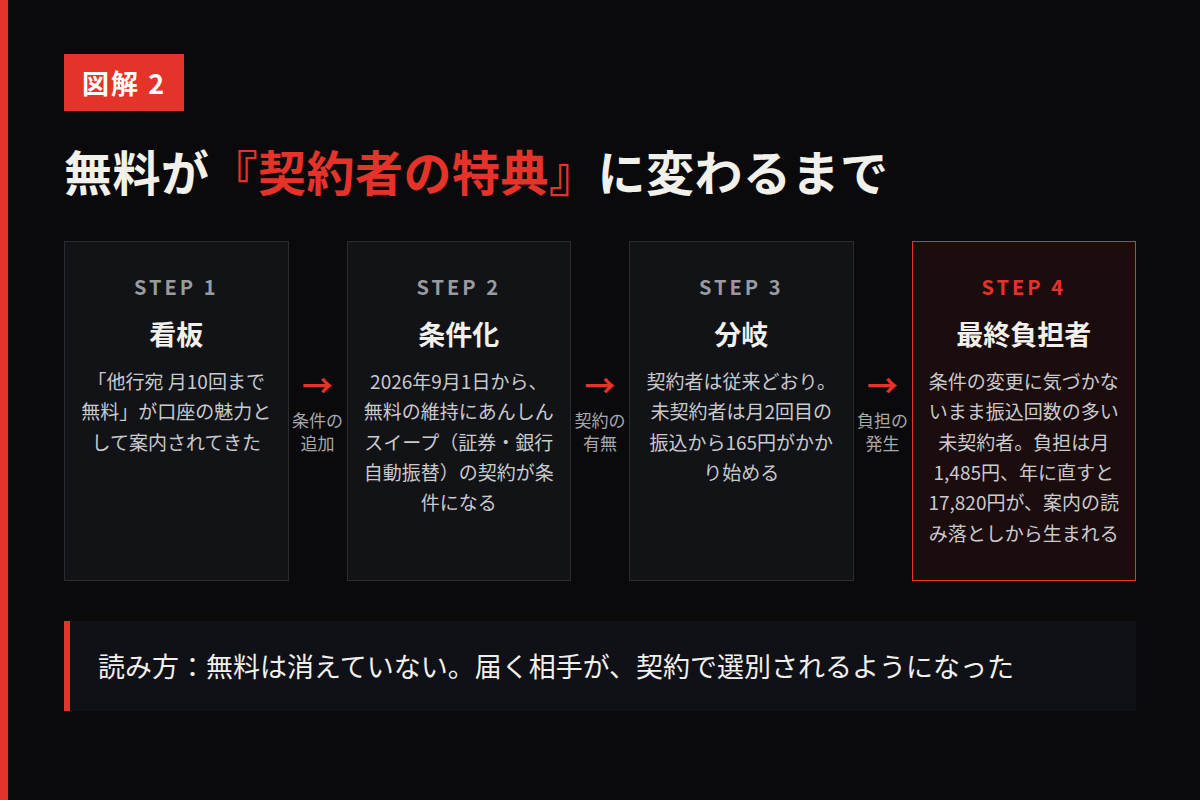
野村信託銀行は2026年9月1日、他の金融機関への振込手数料の無料回数を改定した。野村信託銀行の公式発表によれば、改定前は誰でも月10回まで他行宛の振込が無料だった。それが改定後は、「あんしんスイープ」という仕組みを契約している人だけの条件になった。無料そのものは消えていない。無料が「全員の条件」から「契約者の特典」にすり替わった、この改定の実寸を測る。
無料の回数は同じ。無料でいられる人が変わった
改定の内容を、公式の表どおりに並べる。対象は、バンキングサービスの普通預金口座から他の金融機関へ振り込む場合の手数料だ。
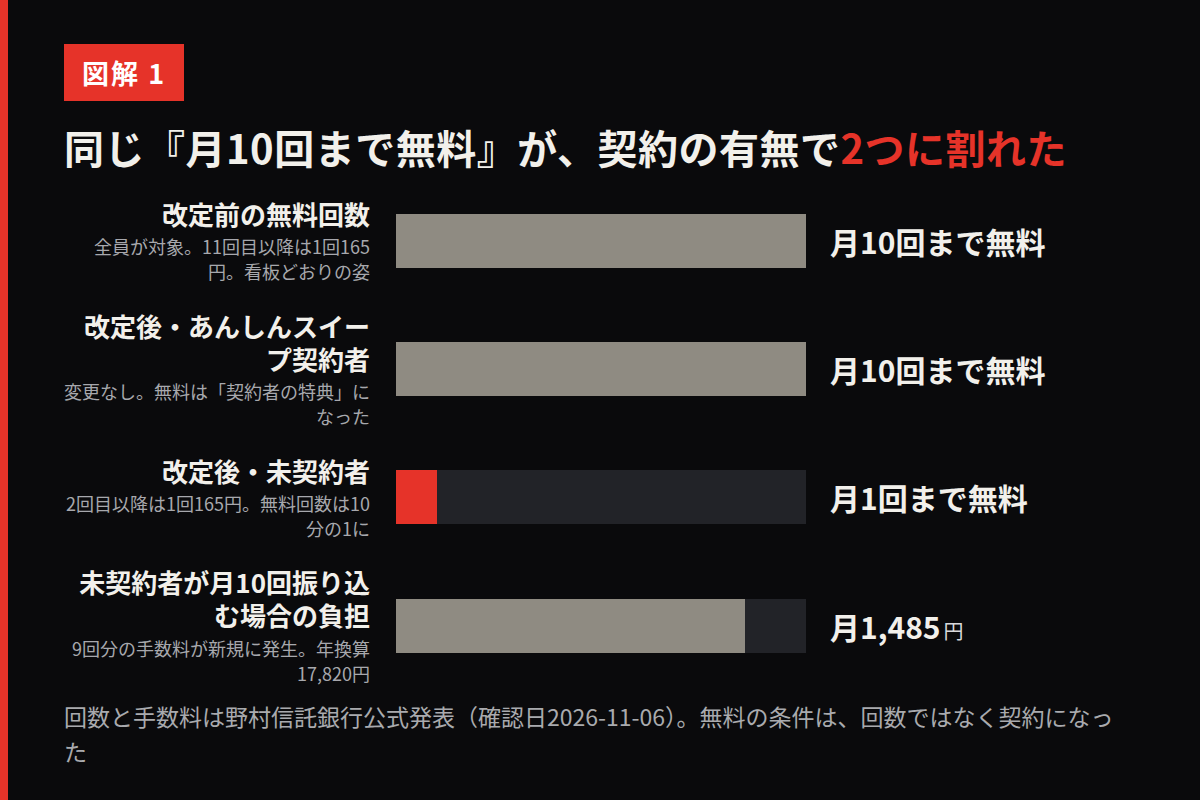
改定前は、全員が月10回まで無料で、11回目以降は1回あたり165円(税込)だった。改定後は2つに割れる。証券・銀行自動振替(あんしんスイープ)を契約している人は、従来どおり月10回まで無料で変更なし。一方、あんしんスイープを契約していない人は、月1回までしか無料にならず、2回目以降は1回165円がかかる。
なお、野村證券の取引口座や、野村信託銀行の他の口座への振込は、改定後も引き続き無料だ。変わったのは「他行へ出すお金」の扱いだけである。
ここで大事なのは、改定の見出しが「無料回数の改定」であって、「無料の廃止」ではないことだ。案内を読む側は「回数が変わったのか」という読み方をする。だが実際には、回数の前に「誰が」という条件が挟まった。同じ月10回という数字が、契約の有無で意味を変えたのである。
銀行の手数料と「無料」の条件の関係は、ATMの話でも見てきた。銀行ATMの「無料」はどこまで無料かで検証したとおり、手数料の無料にはたいてい回数か条件のどちらかが付いている。今回は、その条件が「証券口座との自動振替の契約」という、銀行の外側の契約にまで広がった点が新しい。
野村信託銀行の振込手数料で月10回無料の条件は、あんしんスイープの契約だけになった
では、未契約者の負担はいくらになるか。数字に直す。未契約者が毎月10回、他行宛に振り込む場合、無料なのは最初の1回だけで、残り9回に165円ずつかかる。月1,485円、1年で17,820円だ。改定前は0円だった支出が、条件ひとつで年1.8万円弱の固定費に変わる。
あんしんスイープとは、野村證券の口座と銀行口座のあいだで資金を自動的に移す仕組みだ。証券口座で株や投資信託を買う人にとっては便利な連携だが、振込のためだけに銀行を使っている人には無縁の契約である。つまり今回の改定は、手数料の改定であると同時に、「証券との連携契約へ寄せる」ための設計でもある。無料を維持したければ、グループの証券口座との結び付きを強めてください、というメッセージが、手数料表の形で届いている。
ゆうちょ銀行と松井証券の料金改定を読むでも見たとおり、金融機関の手数料改定は、単価の変更より「条件の変更」の形で来ることが多い。条件は目立たないが、財布への効き方は単価の変更より大きい。
なお、この改定は2026年9月1日からすでに実施されている。つまり未契約のまま振込回数の多い使い方をしている人は、この2か月ほどのあいだも、月2回目以降の振込に165円がかかり続けていた計算になる。心当たりがあるなら、まず直近の明細で「振込手数料」の引き落としが増えていないかを確認することだ。負担に気づくのが遅れるほど、条件を知らなかった期間の手数料が積み上がる。逆に言えば、気づいた今月からでも、振込を月にまとめる、無料の範囲に収める、といった調整で負担は止められる。
得をするのは誰か。負担するのは誰か
得をするのは野村側だ。あんしんスイープの契約が増えれば、証券口座と銀行口座の連携が強まり、顧客はグループの外へ出にくくなる。契約しない人からは、振込のたびに165円の手数料が入る。無料を「全員のもの」から「契約者の特典」に変えることで、無料はコストではなく集客の道具になった。
負担する側は、あんしんスイープを契約していない、振込回数の多い利用者だ。家賃の振込、家族への仕送り、取引先への支払いなど、他行宛の振込が月に何度もある人ほど負担は重い。とりわけ、改定の案内に気づかないまま従来どおり振り込み続けている人は、月1,485円の支出増を、明細を見るまで知ることができない。
逆に、あんしんスイープをすでに契約している人には、何も起きない。改定の影響は「契約しているかどうか」だけで決まる。同じ銀行の、同じ口座の話である。
ネット銀行の特典変更でも同じ構図を見た。ネット銀行の特典が縮小するときの条件の読み方で確認したとおり、特典は「ある」まま、届く相手の条件が静かに絞られていくのが近年の型だ。
経営者・ビジネスマンこそ、口座の「無料の条件」を棚卸ししておく
この話は、個人の家計の節約術では終わらない。取引先への支払いや外注費の振込が多い経営者・個人事業主にとって、振込手数料は毎月積み上がる固定費だ。「月10回まで無料」という記憶のまま口座を使い続ければ、条件変更のあった月から、誰にも気づかれずにコストが増える。月1,485円は小さく見えるが、年17,820円、口座が複数あればその倍になる。
対処は難しくない。自社が使っている全口座について、「無料の条件は何か」「その条件を今も満たしているか」を棚卸しする。支払い回数が多い口座は、手数料の総額で比較し直す。条件を読む癖は、補助金や特典の案内を読むときとまったく同じ筋肉を使う。
筆者自身の結論はシンプルだ。野村信託銀行の「月10回まで無料」は嘘ではない。ただし2026年9月からは、あんしんスイープ契約者への数字だ。未契約のまま振込回数が多い人は、契約するか、振込をまとめるか、口座の使い分けを見直すか。その判断を先送りする月ごとに、1,485円が静かに出ていく。
※この記事にはアフィリエイト広告が含まれます。
証券口座との連携や資産の置き場所を見直すなら、口座の条件を比べるのが先になる。口座開設は松井証券、老後資金の枠を押さえるなら松井証券 iDeCo、口座のお金の流れをまとめて見える化するならマネーフォワード クラウドが候補になる。どれも、申し込む前に「無料の条件」を確認するのが先だ。
合わせて読みたい
この記事は、Antithesis編集部が一次情報を確認して書いています。編集方針と運営者については運営者情報をご覧ください。お金の仕組みを学び直したい方には、ウハウハ高等学校の入学案内もあわせてどうぞ。
Antithesis編集部
出典
- 野村信託銀行「振込手数料無料回数の改定について」(改定日2026年9月1日、改定前は全員が他行宛 月10回まで無料・11回目以降165円、改定後はあんしんスイープ契約者のみ月10回無料が継続し未契約者は月1回まで無料・2回目以降165円であることを確認)
出典確認日:2026-11-06