20%ではなく19.99%。ゆうちょ銀行×松井証券、0.01ポイント手前の設計図
20%ではなく、19.99%。その0.01ポイントの手前に、契約の設計図が詰まっている。
2026年11月4日、松井証券とゆうちょ銀行が資本業務提携契約を結んだと発表しました。ゆうちょ銀行は、松井証券の創業家の資産管理会社である有限会社丸六から株式を譲り受け、松井証券の筆頭株主になる予定です。両社の共同リリースは「議決権の約20%を保有する予定」と書いています。ところが松井証券の開示資料を開くと、正確な数字は「19.99%」でした。今回は、この「約20%」と「19.99%」の差から、資本提携の契約が誰に何をもたらすのかを読み解きます。
仕組み:創業家の株を、市場の外で一度に渡す
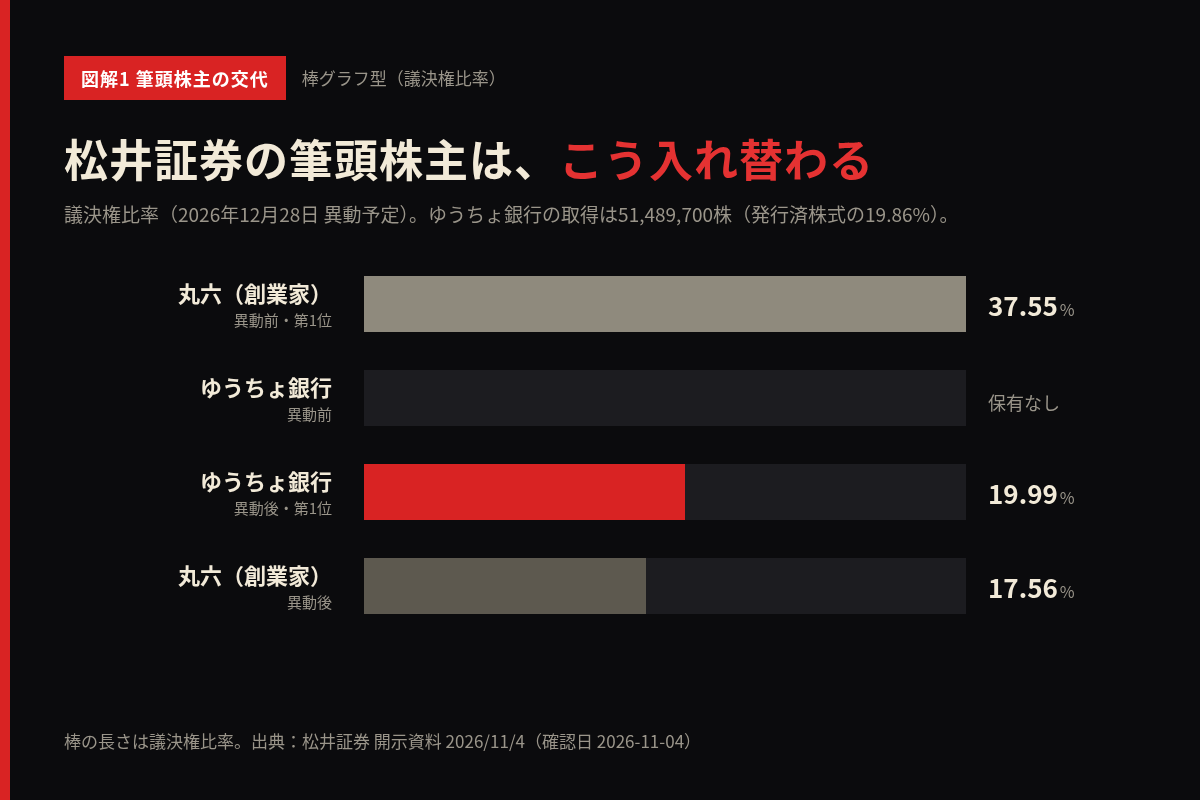
松井証券の開示資料によると、ゆうちょ銀行は丸六との株式譲渡契約に基づき、市場外の相対取引で松井証券の普通株式51,489,700株を取得します。発行済株式総数に対する割合は19.86%、議決権比率は19.99%です。筆頭株主の異動に関する開示では、丸六の議決権比率は37.55%から17.56%に下がり、大株主順位は第1位から第2位になります。異動の予定日は2026年12月28日です。
資料によれば、きっかけは2026年初頭、創業家から保有株の一部(発行済株式総数の約20%)の売却について相談を受けたことでした。松井証券は様々な売却手法を検討したうえで、戦略的パートナーを確保する機会と捉えたと説明しています。
業務提携の中身は4つです。相互の顧客の送客、キャンペーンの実施、ゆうちょ銀行の子会社ゆうちょアセットマネジメントが組成する資産運用商品の松井証券での販売、そしてIPO銘柄の紹介です。ゆうちょ銀行側のリリースでは、同行の顧客基盤を「約1.2億口座」と紹介しています。
数字と言葉のトリック:「約20%」と「19.99%」と「独立した経営」
共同リリースの「約20%」は誤りではありません。19.99%を丸めれば約20%です。合格率90%の資格講座は、嘘をつかずに数字を作れる。の記事でも紹介しましたが、数字は丸め方ひとつで受け取られ方が変わります。ただ、契約の中では「20%」と「15%」という数字が、はっきり線として使われています。
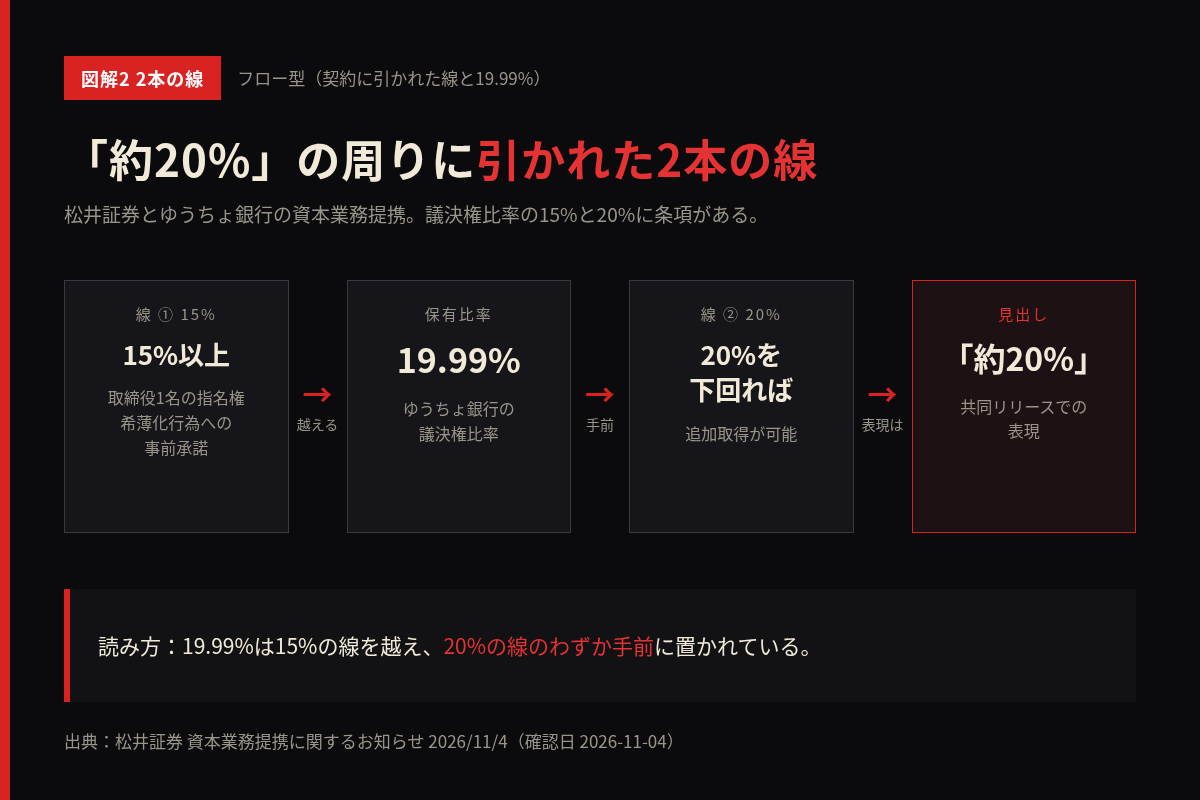
- ゆうちょ銀行は、議決権比率が15%以上の場合、松井証券の非業務執行取締役1名を指名できる
- 議決権比率が15%以上の場合、松井証券が株式の発行など希薄化につながる行為をするには、ゆうちょ銀行の事前の書面による承諾が必要(一定の事由を除く)
- 新株予約権の行使などで議決権比率が20%を下回った場合、ゆうちょ銀行は20%に至るまで株式を追加取得できる
つまり「約20%」の周辺には、15%と20%という2本の線が引かれています。共同リリースは、取得後に松井証券がゆうちょ銀行の持分法適用関連会社となる予定とも書いています。
一方で、資料はゆうちょ銀行が「上場維持及び独立した経営を最大限尊重」すると繰り返し、ガバナンスへの影響は「いずれも限定的と考えています」と説明しています。独立した経営と、取締役の指名権や事前承諾の条項は、同じ契約の中に並んでいます。どちらも事実です。読む側は「独立」という言葉だけでなく、条項の数字まで見て判断する必要があります。
なぜ20%ちょうどではなく19.99%なのか。資料に理由は書かれていません。法令や会計上の基準との関係が考えられますが、ここは推測にとどめます。
得をするのは誰か:三者三様の「得」
この取引には、三者がいます。
創業家(丸六)は、保有株の一部を一度にまとめて手放せます。市場で大量に売れば株価への影響が心配されますが、相対取引ならその心配は小さくなります(取引価格は今回読んだ資料では確認できませんでした)。さらに、売り先は「独立した経営を尊重する」ことに合意した相手です。
ゆうちょ銀行は、証券機能の拡充という課題に対し、ネット証券の顧客基盤と販売チャネルを得ます。資料では、投資経験の豊富な層を中心とする松井証券の顧客基盤が、専門性の高い商品の「最適な販売チャネル」になると説明されています。
松井証券は、約1.2億口座の中から投資に能動的な顧客の送客が見込めると書いています。転職エージェントは、あなたの年収が上がると儲かる。でも、それだけじゃない。の記事でも紹介しましたが、「紹介」や「送客」の仕組みでは、誰が誰をどこへ送るかで、お金の流れが決まります。今回は、銀行の顧客を証券会社へ、そして運用会社の商品をその顧客へ、という流れです。
では、送客される顧客にとってはどうでしょうか。無料の投資セミナーは、誰が会場費を払っているのか。の記事でも紹介しましたが、商品を勧められるときは、勧める側が何で収益を得ているかを知っておくことが大切です。グループの商品が勧められやすくなる可能性は、利用者の側が意識しておくべき点です(これは推測です)。
ビジネスへの効き方:事業承継と資本提携の「線」を引く
この話は、オーナー企業の経営者にとって他人事ではありません。
判断:株を手放すときは「誰に」まで決める
創業家が株を売るとき、価格だけでなく、買い手が経営にどう関わるかで会社の将来が変わります。松井証券のケースでは、上場維持と独立経営の尊重を条件に相手を選んだと説明しています。事業承継でも、売り先の条件を先に言葉にしておくことが重要です。
リスク:出資比率ごとの権利を表にする
15%で取締役の指名権、15%で事前承諾、20%を下回れば買い増し可能。出資を受け入れる側は、比率ごとに相手が何をできるかを一覧にしておくべきです。「独立を尊重する」という言葉より、条項の数字のほうが、将来の自由度を正確に表します。
売上:送客の提携は、出口まで設計する
提携で顧客を紹介し合う場合、どちらの商品を、どの顧客に、どんな条件で勧めるのかを決めておかないと、顧客の信頼を損ねるおそれがあります。具体的な内容は今後協議すると資料にあり、実際の運用はこれからです。
まとめ
ゆうちょ銀行の松井証券への出資は、見出しでは「約20%」、資料では「19.99%」です。その周辺には、15%で取締役指名権と事前承諾、20%を下回れば追加取得できるという線が引かれています。「独立した経営」という言葉と、条項の数字は、両方そろって初めて全体像になります。安心させる言葉ほど、その裏の数字を確認したいところです。
出典・確認日
- 松井証券・ゆうちょ銀行「松井証券とゆうちょ銀行との資本業務提携について」(2026年11月4日)https://www.matsui.co.jp/company/press/pdf/pr261104_1.pdf(確認日:2026年11月4日)
- 松井証券「株式会社ゆうちょ銀行との資本業務提携に関するお知らせ」https://www.matsui.co.jp/company/press/pdf/pr261104_2.pdf(確認日:2026年11月4日)
- 松井証券「主要株主及び主要株主である筆頭株主並びにその他の関係会社の異動に関するお知らせ」https://www.matsui.co.jp/company/press/pdf/pr261104_3.pdf(確認日:2026年11月4日)
- ゆうちょ銀行「ゆうちょ銀行と松井証券との資本業務提携について」https://www.jp-bank.japanpost.jp/aboutus/press/2026/pdf/pr261104.pdf(確認日:2026年11月4日)
※本記事は特定の金融商品や銘柄の売買を勧めるものではありません。
合わせて読みたい
- 転職エージェントは、あなたの年収が上がると儲かる。でも、それだけじゃない。
- 無料の投資セミナーは、誰が会場費を払っているのか。
- 「NISAは安全」という言葉が、いちばん危ない。
- 合格率90%の資格講座は、嘘をつかずに数字を作れる。
Antithesisは、「正しい」「当たり前」とされていることを逆から読み、得をするのは誰かを考えるメディアです。編集方針や運営については運営者情報のページをご覧ください。
契約書や開示資料の数字から「得をするのは誰か」を読み解く力を、経営の現場で使える形で身につけたい方は、ウハウハ高等学校の入学案内もぜひのぞいてみてください。