デビット1.5%→1.25%、振込ポイント半減。V NEOBANKの特典縮小で得をするのは誰か
11月1日、「ポイントが貯まる銀行」の還元率が、告知の見出しを変えないまま静かに下がった。
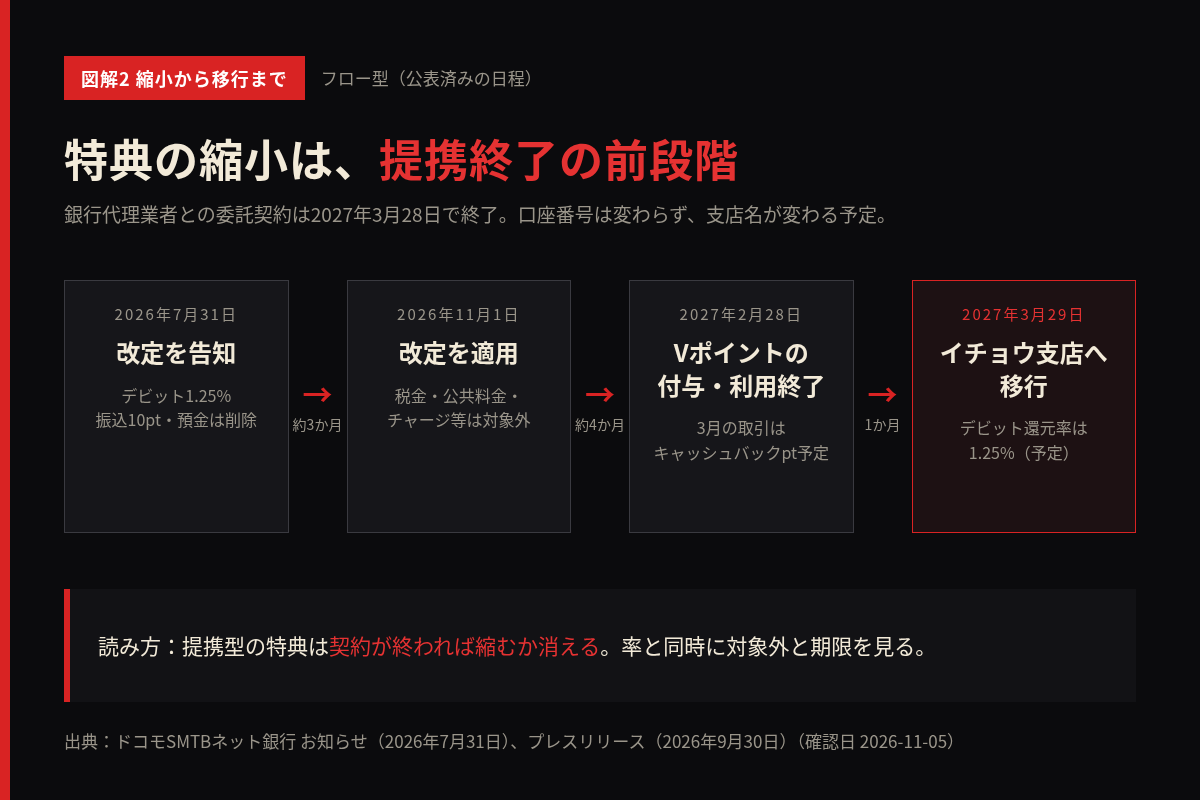
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年7月31日、V会員向けの専用支店「V NEOBANK(Vポイント支店)」のポイントプログラムを11月1日に改定すると告知した。デビットカードの還元率は1.5%から1.25%へ、他行からの振込でもらえるポイントは半分になり、預金残高でもらえた毎月50ポイントはメニューから消える。
さらに9月30日には、V NEOBANKそのものが2027年3月28日でサービス提供を終え、新サービスへ移行すると発表された。銀行の特典縮小は、利用者にとっては小さな改悪に見える。だが銀行の側から見れば、提携の終わりに向けたコストの整理でもある。筆者は、この改定で誰の負担が減り、誰の取り分が削られたのかを数字で追う。
導入:3つの特典が同時に縮む
ドコモSMTBネット銀行のお知らせ(2026年7月31日)に載る改定は3つだ。
- 円普通預金:月末残高10万円以上(かつ翌月1〜5日も毎日10万円以上)で毎月50ポイント→「ポイントが貯まるメニューから削除」(2026年11月末の残高から)
- デビットカード:月額合計1,000円以上の利用で利用額の1.5%→1.25%(11月1日以降に到着する売上確定データから)
- 被振込:他行から1回1万円以上の振込で20ポイント→10ポイント。上限25件は据え置きで、上限ポイントは500→250(11月1日入金分から)
仕組みの解説:率の引き下げより効く「対象外」の追加
デビットの改定で見落とせないのは、率と同時に「ポイント付与対象外取引」が新設されたことだ。対象外は次の通りである。
- 電子マネー、コード決済、タッチ決済、交通系IC、各自治体のPAYなどを含む他社決済サービスへのチャージ
- 鉄道(乗車券/特急券/定期券)
- 公共料金(電気・ガス・水道・NHK受信料など)、NTT東日本・西日本のサービス料金
- 各種税金、国民年金、国民健康保険料、その他政府自治体サービスへの支払い、国家資格検定料、宝くじなど
- 病院・診療所、各種非営利団体への会費・寄付など
これらは金額が大きく、毎月必ず発生する支払いだ。還元率の高いデビットでまとめ払いしていた利用者ほど、率の引き下げよりも対象外の追加の影響を強く受ける。
数字と言葉のトリック:「0.25ポイント下げ」は実質4割減になりうる
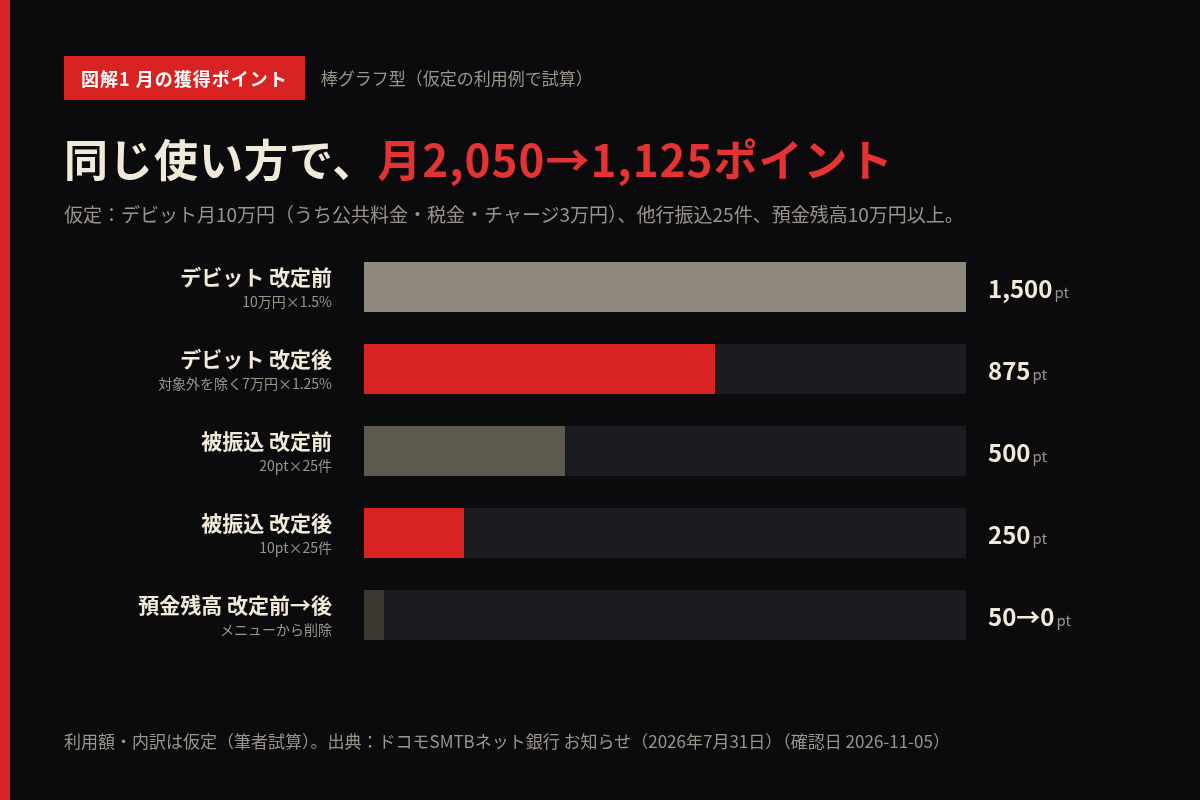
1.5%から1.25%への変更は、数字だけを見れば0.25ポイントの差で、率としては6分の1の削減だ。しかし利用の中身で結果は大きく変わる。仮に、毎月デビットで10万円使い、そのうち3万円が公共料金・税金・電子マネーへのチャージだった人を想定する(仮定)。
- 改定前:10万円×1.5%=1,500ポイント
- 改定後:対象外3万円を除く7万円×1.25%=875ポイント
減少は625ポイント、率にして約42%だ(試算)。さらに、預金残高の50ポイントと、他行振込を毎月25件受けていた場合の上限500ポイントが250ポイントに下がる分を足すと、月の上限ベースでは2,050ポイントから1,125ポイントへ、年換算で24,600ポイントから13,500ポイントへ縮む計算になる(いずれも上記仮定での試算)。
「1.25%還元」という表示は改定後も魅力的に見える。だが還元率は、対象になる支払いの範囲とセットで初めて意味を持つ。ポイント還元で「実質無料」になった分は、誰が払っているのか。で見た通り、ポイントの価値は率ではなく「実際に付く金額」で測るべきだ。
得をするのは誰か:銀行側のポイント原資と、提携の出口
改定で負担が減るのは、ポイントの原資を払う銀行側である。特に、公共料金や税金のようにカード加盟店手数料が低く抑えられがちな支払い(一般論。V NEOBANKデビットの個別条件は非公表)に1.5%を払い続けるのは、銀行にとって採算の合わない支出になりやすい。対象外の追加は、もっとも逆ざやになりやすい取引から順に切った形と読める(推測)。
そして、この改定には背景がある。2026年9月30日のプレスリリースによると、ドコモSMTBネット銀行は、V NEOBANKの銀行代理業者であるCCCライフパートナーズとの委託契約を2027年3月28日で終了する。銀行取引でのVポイントの付与と利用は2027年2月28日で終わり、3月1日から28日の取引にはキャッシュバックポイントを付与する予定だという。3月29日以降、口座は「イチョウ支店」に名称を変えて引き継がれ、デビットの還元率は1.25%(予定)とされる。
つまり11月1日の縮小は、提携の終了と新サービスへの移行の前段階に位置づく。特典の水準を先に下げておけば、新サービスに移る時点での見かけの「改悪」は小さくなる。利用者の側では、口座番号は変わらないため乗り換えのきっかけを失いやすい。何もしない利用者がそのまま残ることは、銀行にとって最も得な結果である。
なお、V NEOBANKの商品紹介ページでは、筆者の確認時点(2026-11-05)でも表中のデビット還元率に1.5%の記載が残っていた。最新の条件はお知らせ側で確認する必要がある。
ビジネスへの効き方:提携ポイントは「いつか縮む前提」で使う
経費の支払いルートを点検する
個人事業主や小規模企業の経営者が、税金・社会保険料・公共料金を高還元のデビットやカードでまとめて払うのはよくある工夫だ。しかし今回のように「税金・公共料金は対象外」とされると、還元を前提にした支払いルートはその日から意味を失う。年に一度は、主要な支払いの還元条件を見直すべきである。
提携型の特典は、提携が終われば消える
V NEOBANKは、銀行と外部のポイント事業者が組んだ提携型のサービスだった。提携型の特典は、契約の見直しや終了とともに縮むか消える。止めた仕組みのデータが戻ってきた。MUJI Card「約109万件」の7割は使えないカードでも触れた通り、提携の終わりは利用者の知らないところで決まり、告知は後から来る。
売る側は「入口の高還元」をどう畳むか
自社で高還元の特典を組むなら、最初から縮小の手順まで設計しておくべきだ。今回の手順は、まず対象外を足して逆ざやの取引を切り、次に率を少し下げ、最後にブランドを移す、という3段階だった。米国株の「手数料0ドル」、無料になったのは入口だけだ。と同じく、入口で配った特典は、どこかで回収か縮小が必要になる。
まとめ:還元率は「対象範囲×率」で読む
V NEOBANKのポイントプログラムは11月1日から、デビット1.25%(公共料金・税金・チャージ等は対象外)、被振込10ポイント(上限250)、預金残高の50ポイントは廃止となった。利用の中身によっては、受け取るポイントは4割以上減る(試算)。背後には2027年3月の提携終了とサービス移行がある。得をするのは原資を払う銀行で、取り分を削られるのは何もしない利用者だ。特典の数字を見たら、率だけでなく、対象外の一覧と提携の期限まで確認したい。
出典・確認日
- ドコモSMTBネット銀行「【V NEOBANK】ポイントプログラムの改定について」(2026年7月31日) https://www.netbk.co.jp/contents/company/info/2026/0731_006043.html(確認日:2026-11-05)
- ドコモSMTBネット銀行 プレスリリース「『V NEOBANK』のサービス移行に関するお知らせ」(2026年9月30日) https://www.netbk.co.jp/contents/company/press/2026/0930_006313.html(確認日:2026-11-05)
- ドコモSMTBネット銀行「V NEOBANK」商品紹介ページ https://www.netbk.co.jp/contents/lineup/neobank/tneobank/(確認日:2026-11-05)
※料金・条件は変更される場合がある。最新の内容は公式ページで確認してほしい。(文:Antithesis編集部)
※この記事にはアフィリエイト広告が含まれます。
特典の縮小は、固定的な支出を見直すきっかけにもなる。雑誌の定期購読ならFujisan.co.jp、漫画をまとめて揃えるなら漫画全巻ドットコムといった選択肢がある。価格や条件は申込み前に公式ページで確認してほしい。
合わせて読みたい
- ポイント還元で「実質無料」になった分は、誰が払っているのか。
- 止めた仕組みのデータが戻ってきた。MUJI Card「約109万件」の7割は使えないカード
- 米国株の「手数料0ドル」、無料になったのは入口だけだ。
- 20%ではなく19.99%。ゆうちょ銀行×松井証券、0.01ポイント手前の設計図
Antithesisは、「正しい」「当たり前」とされていることを逆から読み、得をするのは誰かを考えるメディアです。編集方針や運営については運営者情報のページをご覧ください。
ポイントや特典の数字を「誰の負担か」から読み、自社の顧客施策に生かす力を仲間と鍛えたい方は、ウハウハ高等学校の入学案内もぜひのぞいてみてください。