国内株の手数料が無料になって、証券会社はどこで回収しているのか?信用取引の金利2.80%を検証する
「手数料無料」が当たり前になりました。国内株式の売買手数料は、大手ネット証券では0円です。では、証券会社はどこで回収しているのでしょうか。証券会社は慈善事業ではありません。結論を先に言えば、0円になったのは「売買の瞬間」にかかる費用だけで、「保有」にかかる費用は残っています。この記事では、残った費用の筆頭である信用取引の金利と貸株料を、各社の公式ページで検証します。
「無料」の範囲は、売買手数料だけ
まず「無料」の範囲を確認します。SBI証券の国内株式信用のサービス概要によれば、2023年9月30日に始まった「ゼロ革命」で、インターネットコースの国内株式(現物・信用)の取引手数料が無料になりました。ただし条件があり、手数料0円の対象になるには電子交付設定などの諸条件を満たす必要があります。
楽天証券の信用取引の手数料ページでも、「ゼロコース」の利用者は国内株式(現物・信用)の取引手数料が無料とされています。こちらも無条件ではなく、原則として同社が指定するSOR(スマート・オーダー・ルーティング)注文の利用が必須です。
つまり「無料」には、対象(売買手数料)と条件(コース選択や設定)の両方に範囲があります。その範囲の外側にある費用が、この記事の主題です。
残った費用の筆頭は、信用取引の金利と貸株料
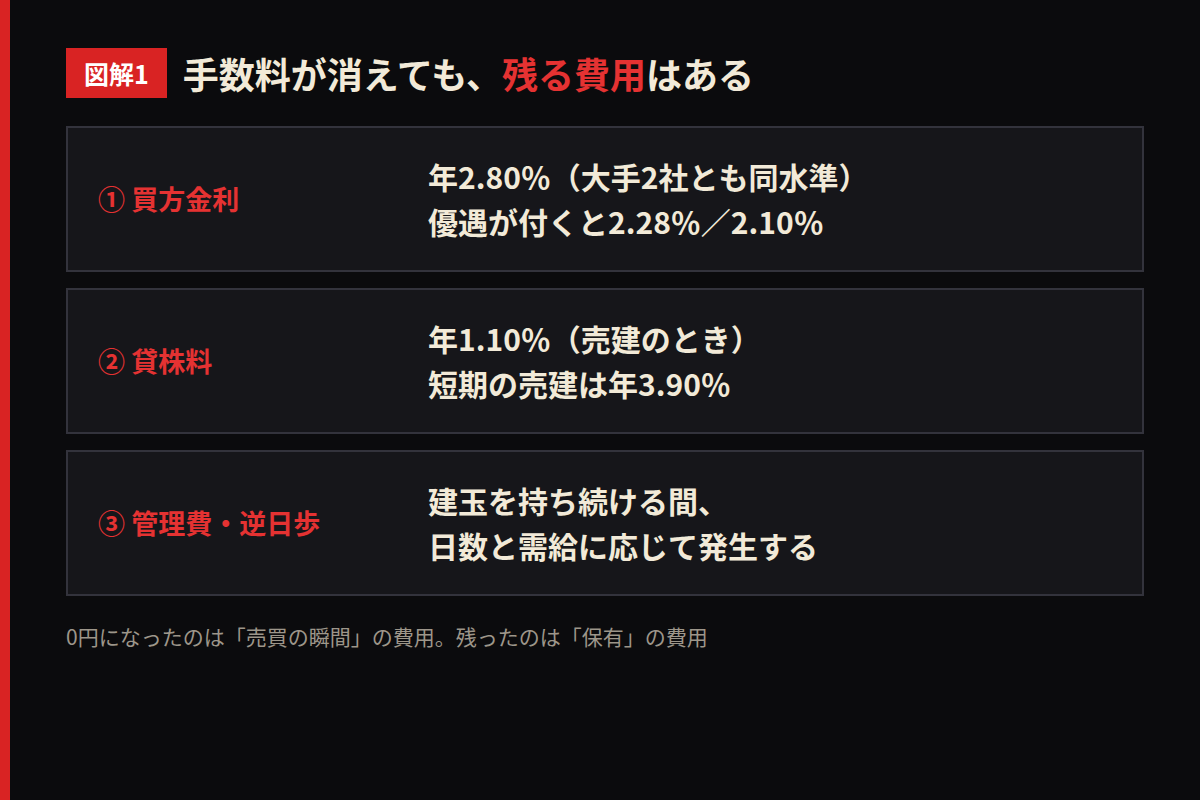
信用取引では、株を買うためのお金を借りる「買方金利」と、売るための株を借りる「貸株料」が、保有している日数分だけかかります。楽天証券の同ページでは、制度信用取引の買方金利は年2.80%(優遇金利2.28%)、一般信用取引「無期限」も年2.80%(優遇金利2.10%)、貸株料は年1.10%と公表されています。
SBI証券の金利・貸株料率の一覧でも、買方金利は2.80%、貸株料は1.10%で、短期の売建では貸株料が3.90%になっています。大手2社の数字は、ほぼ横並びです。手数料の競争が終わったあと、金利と貸株料でも大きな差は付いていない、というのが一次情報から読める実態です。
例外はデイトレード専用の取引です。楽天証券の「いちにち信用」は金利・貸株料が年率0%、SBI証券の「日計り信用」も当日中の決済なら無料です。ただしSBI証券の案内では、当日中に決済されなかった場合は翌日以降、買方金利・貸株料ともに1.80%が発生します。「0%」が続くのは、その日のうちに手じまいした場合だけです。
金利と貸株料のほかに、管理費もあります。SBI証券のFAQによれば、信用取引の管理費は、新規建の約定日から1か月ごとの応当日を経過する都度、1株につき11銭(税込)で、最低110円・最高1,100円(税込)がかかります。金額は小さく見えますが、「保有しているだけで発生する費用」が金利以外にも積み重なる構造は同じです。さらに、需給が逼迫した銘柄では、売建に「逆日歩(品貸料)」という追加の費用が発生することもあります。逆日歩は料率が事前に決まっておらず、発生するかどうかも含めて、保有してみるまで分かりません。
つまり信用取引の費用は、「手数料」という1つの数字から、「金利・貸株料・管理費・逆日歩」という、保有の仕方で変わる複数の数字の束に姿を変えたのです。
100万円の買建で計算すると、金利は日数で増える
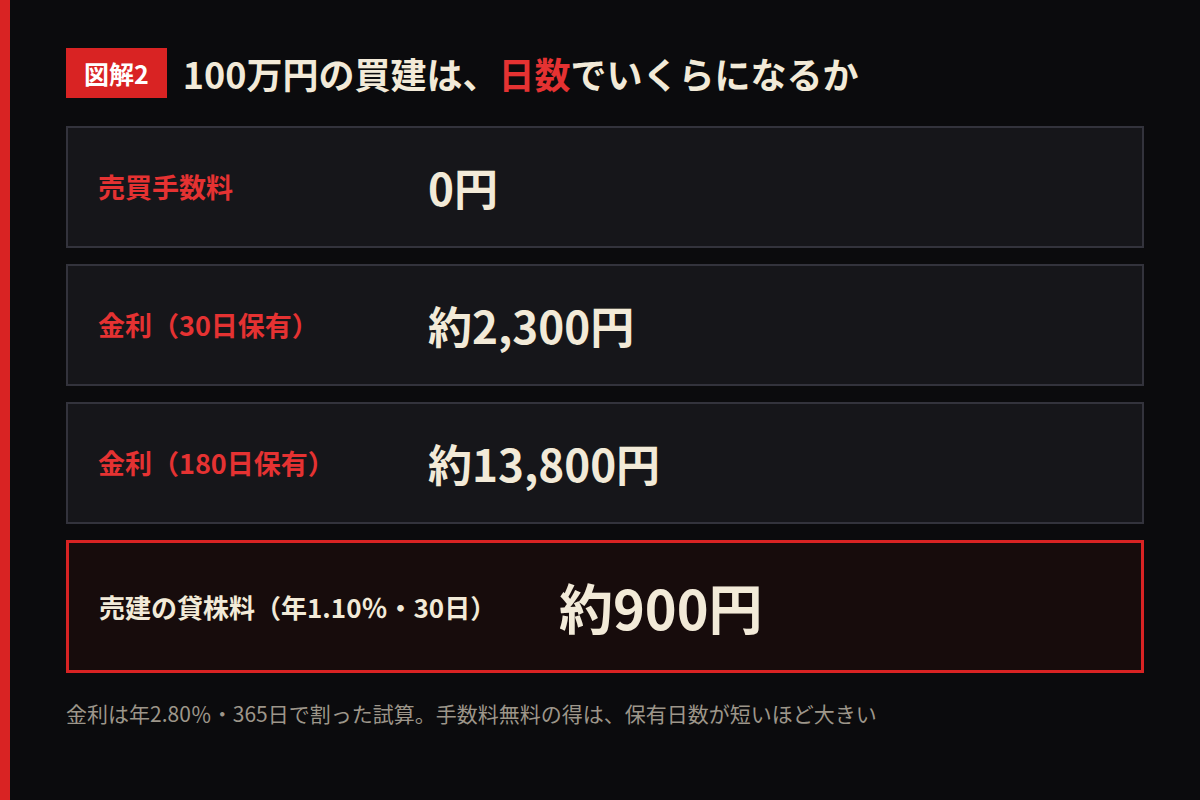
数字にしてみます。100万円の買建を、買方金利・年2.80%で保有した場合の金利は、100万円×2.80%÷365日×保有日数で計算できます。30日保有なら約2,300円、180日保有なら約13,800円です。売建の貸株料(年1.10%)なら、30日で約900円になります。
ここで構造が反転していることに気づきます。売買のたびに手数料がかかる時代は、長く持っても手数料は最初の売買の分だけでした。今は逆で、売買は0円でも、持つほど金利が積み上がります。手数料無料の「得」は、保有日数が短いほど大きく、長いほど薄くなります。半年持つ信用の買建では、金利だけで1万円を超えるのです。
口座選びで見るべきは、手数料欄ではなく料率表
では、口座を選ぶときは何を見ればいいのでしょうか。手数料の欄は、もう各社とも0円で並んでいます。差が付くのは、これまで見てきた金利・貸株料の料率と、その優遇が付く条件です。自分が現物中心なのか、信用も使うのか。信用を使うなら、平均して何日くらい建玉を持つのか。この2つが分かれば、払う費用の中心が「回数」なのか「日数」なのかが決まります。無料化のあとの口座選びは、手数料表ではなく料率表を読む作業に変わった、というのがこの検証の結論です。
私の見解:無料化で得をするのは「短く持つ人」に寄りました
筆者の見解を述べます。手数料無料は、利用者全体の値下げではありません。費用の形が「売買の回数に比例する形」から「保有の日数に比例する形」へ組み替わった、と読むのが正確だと考えます。現物中心で売買回数の多い人、信用でも短期間で手じまう人は、はっきり得をします。一方、信用取引で数か月単位の保有をする人は、手数料の節約分を金利で返す計算になりやすい。証券会社は、手数料という目立つ看板を下ろして、日数で効く金利という見えにくい費用を残しました。「無料」の範囲と、範囲の外の料率表をセットで見る習慣が、これからの口座選びの物差しになると考えます。
※この記事にはアフィリエイト広告が含まれます。
表と感覚の差を数字で比べる見方は、条件を比べて選ぶ場面全般に通じます。手数料と条件で比べる習慣は、証券口座選びでも同じです。確率と判断の本を押さえるなら、Audibleや楽天ブックスが入口になります。

合わせて読みたい
「無料」の範囲を読む記事は、ほかにもあります。米国株の信用取引「手数料0ドル」、楽天証券とSBI証券の違いと無料の範囲
野村信託銀行の振込手数料改定|月10回無料の条件と未契約の負担
阿波銀行のATM手数料は無料になる?「無料化」の正体と、外れた条件の値段
宣伝の仕組みを自社の販売に使いたい会社の無料相談は、お問い合わせ
Antithesisは「その『いいこと』、誰の得だ。」を掲げるメディアです。宣伝と数字の仕組みを分解し、得する側の構造を記事にしています。運営はウハウハ高等学校と同じグループです。
この記事は、Antithesis編集部が一次情報を確認して書いています。編集方針と運営者については運営者情報をご覧ください。お金の仕組みをまるごと学び直せば、こうした裏側が自分でも読めるようになります。楽しく学べるウハウハ高等学校の入学案内も、ぜひのぞいてみてください。
ここまで読めば、もう「なんとなく選ぶ」側ではありません。「自分の場合はどうなのか」をはっきりさせたい方は、お問い合わせから気軽にどうぞ。あなたのケースに合った関連情報も、あわせてご案内します。
Antithesis編集部
出典
出典確認日:2026-11-13
その『お得』の裏側を、毎週3分で
無料・セール・ポイント・数字のカラクリを、一次情報で確かめて3分で読める形にしてお届けします。登録は無料で、メールアドレスだけ。いつでもワンクリックで解除できます。