「最大14倍」の前に月548円。秋のPontaパス祭で得をするのは誰か
「最大14倍」と聞いて、還元率が14倍になると思った人は、まず月額を見てほしい。
KDDIは2026年11月1日から30日まで、「秋のPontaパス祭」を実施している。訴求の中心は、対象加盟店でau PAYを使うとポイント還元率が「最大14倍(7%)」になるという増量だ。通常の0.5%を14倍すると7%になる。計算は単純で、言葉の響きは大きい。
だがこの14倍は、誰でも・何回でも・上限なく受け取れる数字ではない。筆者は、公式が並べた条件と上限をそのまま足し合わせて、「最大」の手前に何があるかを読む。
導入:キャンペーンが掲げる数字
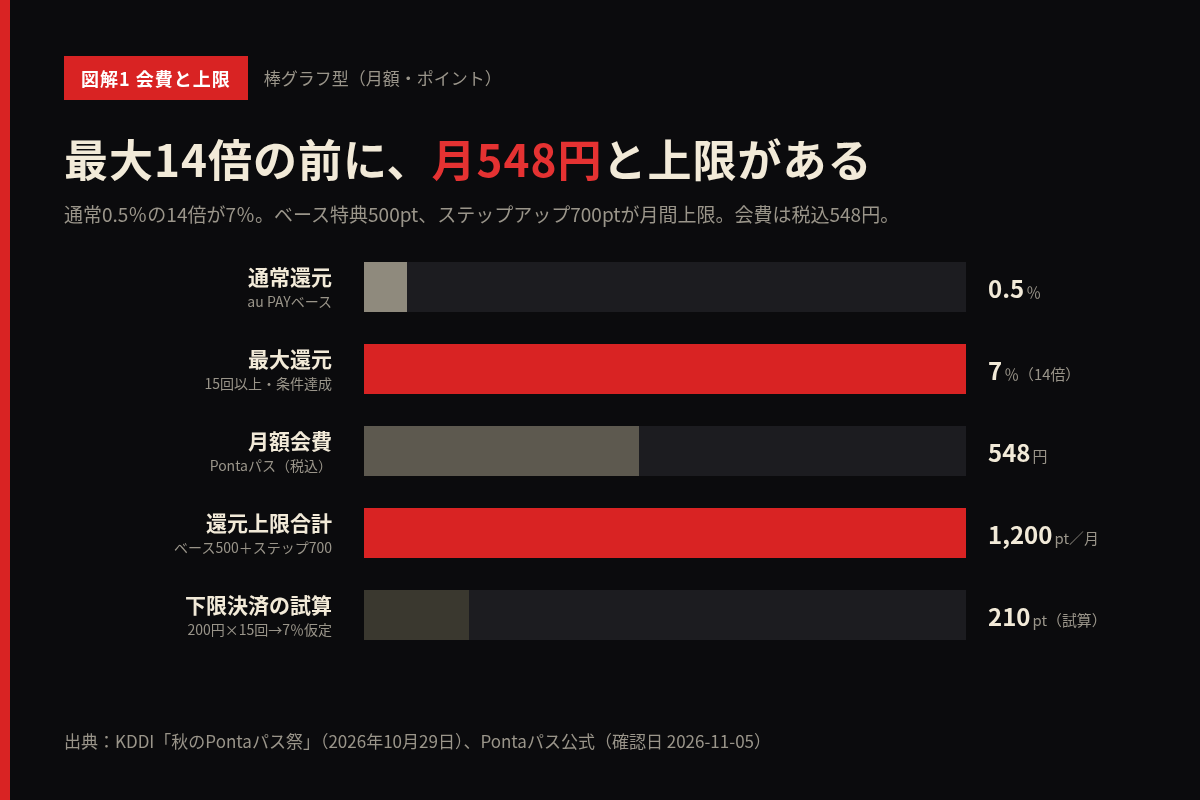
KDDIの公式発表(2026年10月29日)によれば、対象は「Pontaパス」会員向けだ。エントリー期間と決済対象期間はいずれも2026年11月1日から11月30日。対象店でau PAY(コード支払い/ネット支払い)を使い、月15回以上(1回あたり税込200円以上)払うと、還元率が最大7%(通常0.5%の最大14倍)になる、と説明する。
同じ発表には、還元上限も書かれている。ベース特典は500ポイント/月(1回あたり150ポイントまで)、ステップアップ特典は700ポイント/月だ。スタンプラリーでは、条件達成者の中から抽選で1等1万ポイントなどが当たる。
一方、Pontaパス公式の利用料金は、月額548円(税込)である。初回加入時のみ30日間無料で、無料期間終了後は自動で課金が始まる。過去に同系統の会員だった人は、初回無料の対象外になる。
仕組みの解説:「14倍」は掛け算の結果であって、条件の免除ではない
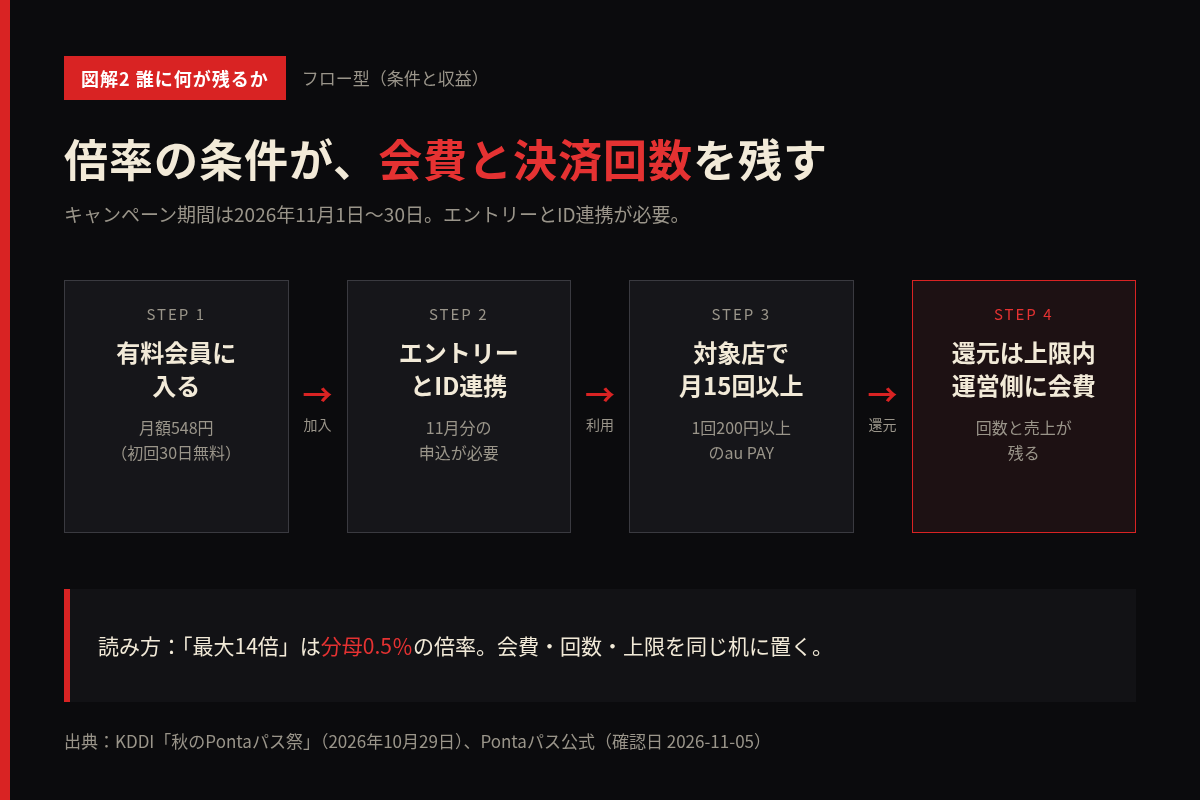
14倍という表現は、基準を0.5%に置いたときの倍率だ。7%÷0.5%=14。数字自体に嘘はない。ただし、その7%に到達するまでに、公式が課している条件は少なくとも次の通りだ。
- Pontaパスの有料会員であること
- キャンペーンの11月分にエントリーすること
- Ponta会員IDとau IDが連携済みであること
- 対象加盟店で、1回あたり税込200円以上のau PAYを月15回以上使うこと
さらに、還元には月ごとの上限がある。ベース特典500ポイント、ステップアップ特典700ポイント。発表文の書き方では、最大7%は「ベース特典・ステップアップ特典、au PAYのベースポイントの合計」だ。どの部分がどの上限に入るかは、利用明細を見ないと切り分けにくい(内訳の厳密な按分は公表されていない)。
最低条件だけ満たす場合の支出を試算する。1回200円を15回払うと、決済額は3,000円だ。仮にこの3,000円すべてに7%が付くと210ポイントになる。会員費548円を差し引くと、ポイントだけではマイナス338円だ(筆者試算。クーポンや映画割引など他特典は含まない)。
上限近くまで取りに行く場合も試算できる。ベースとステップアップの上限を単純合計すると1,200ポイント/月になる。7%で1,200ポイントに達するには、約17,143円の対象決済が必要だ(1,200÷0.07、筆者試算)。そのうえで会員費548円を払う。ポイントを1円相当と置けば、上限到達時の差分はプラス側に振れるが、前提は「その金額をもともと使う人」に限られる。
数字のトリック:倍率が先、上限と会費が後
売る側の表現順は、だいたい決まっている。先に「最大14倍」「最大7%」「最大1万ポイント」を置き、後から条件と上限を書く。読者が最初に覚えるのは倍率で、会費と回数と上限は注記側に残る。
14倍は、0.5%という小さな基準を分母に置いたときに大きく見える。もし基準を「会員でない人の還元」や「現金払い」に置けば、見え方は変わる。また、7%は「200円ごとに14ポイント」と言い換えられる。小さな単位で見せる手法は、20%ではなく19.99%。ゆうちょ銀行×松井証券、0.01ポイント手前の設計図で見た、端数の設計とも通じる。
抽選の「最大1万ポイント」も、期待値ではなく天井の数字だ。当たる人数と外れの人数は、発表文だけでは分からない。天井を見出しに置くと、平均値は見えなくなる。
得するのは誰か:会費と決済回数を同時に取る設計
このキャンペーンで先に動くのは、利用者の現金ではなく、利用者の行動だ。有料会員であること、エントリーすること、対象店で15回以上払うこと。条件を満たす過程で、KDDI側には次のものが残る。
- 月額548円の会員収入(初回無料が終わったあとは継続課金)
- au PAYの決済回数と決済金額の増加
- Pontaパスアプリ内のスタンプラリーによる起動と回遊
ポイント原資は販促費として計上されるのが通例だが、加盟店側の負担割合や、決済手数料の上振れがどこに寄るかは公表されていない。はっきり言えるのは、会費を払わずに「最大14倍」だけを取るルートは、公式の条件上存在しないということだ。
利用者が得をするのは、もともと対象店で月に何度もau PAYを使い、会員費以上の上乗せポイントと、クーポン・映画割引などの他特典を使い切れる人に限られる。月数回しか使わない人、対象外の店が多い人、エントリーを忘れる人には、倍率の見出しは届かない。ポイント還元で「実質無料」になった分は、誰が払っているのか。と同じく、還元の見かけと負担の所在はセットで読む必要がある。
サブスクの入口に無料期間を置く手法は、「初月無料」のサブスクは、解約画面がいちばん遠い。でも扱った。Pontaパスも初回30日無料で始めさせ、終了後に自動課金へ移す。キャンペーン期間中の増量は、その会員基盤の上に乗っている。
ビジネスへの影響:倍率訴求を自社の販促に使うときの点検
自社でポイントや会員プログラムを設計するとき、「最大◯倍」は強い言葉だ。ただし、倍率が先に独り歩きすると、条件を満たせない顧客の不信として返ってくる。点検項目は次の3つで足りる。
- 倍率の分母(何を1倍と置いたか)を本文の同じ段落に書く
- 到達に必要な回数・金額・会費を、倍率と同じ大きさで示す
- 月間上限を、期待値や中央値と並べて示す(出せないなら「上限」と明記し、期待値は書かない)
決済回数を条件にする設計は、加盟店への送客と、自社決済への誘導を同時に狙える。一方で、回数を稼ぐための少額決済が現場のオペレーションを増やす副作用もある。会費型の会員基盤があるなら、期間限定の倍率は「既存会員の利用率を上げる施策」として機能する。新規だけを取る施策ではない。
もう一つ見逃せないのは、対象加盟店が「170ブランド以上」と大きい一方で、支払い方法が加盟店ごとにコードかネットかに分かれる点だ。近所の店が対象でも、自分が使う支払い導線が対象外なら、回数は増えない。倍率の前に、自分の動線が条件に入っているかを確認する必要がある。
まとめ:14倍の前に、548円と15回を置く
秋のPontaパス祭の「最大14倍(7%)」は、通常0.5%を分母にした倍率だ。到達には有料会員(月額548円)、エントリー、対象店での月15回以上のau PAY利用が要る。還元にはベース500ポイント、ステップアップ700ポイントの月間上限がある。3,000円だけ使って上限前の7%を仮置きすると、ポイント210に対して会費548で足りない(試算)。「最大」を見るときは、会費と回数と上限を同じ机に並べてから判断したい。
対象の公式ページ:KDDI「秋のPontaパス祭」(公式)
出典・確認日
- KDDI「秋のPontaパス祭」開催、170ブランド以上の対象加盟店でポイント還元率が最大14倍に(2026年10月29日) https://www.au.com/information/topic/pontapass/2026-002/(確認日:2026-11-05)
- Pontaパス公式(月額情報料) https://pass.auone.jp/main(確認日:2026-11-05)
- Pontaパス|au(ご利用料金) https://www.au.com/pontapass/(確認日:2026-11-05)
※料金・条件は変更される場合がある。最新の内容は公式ページで確認してほしい。(文:Antithesis編集部)
※この記事にはアフィリエイト広告が含まれます。
有料会員の会費は、通信費と合わせて考えたい。通信費を見直すなら、BB.exciteモバイルやREN SIMといった格安SIMも選択肢になる。料金や条件は申込み前に公式ページで確認してほしい。
合わせて読みたい
- ポイント還元で「実質無料」になった分は、誰が払っているのか。
- 「初月無料」のサブスクは、解約画面がいちばん遠い。
- 20%ではなく19.99%。ゆうちょ銀行×松井証券、0.01ポイント手前の設計図
- 無料の投資セミナーは、誰が会場費を払っているのか。
Antithesisは、「正しい」「当たり前」とされていることを逆から読み、得をするのは誰かを考えるメディアです。編集方針や運営については運営者情報のページをご覧ください。
倍率や会費の条件を読み、自社の会員プログラム設計に生かす力を仲間と鍛えたい方は、ウハウハ高等学校の入学案内もぜひのぞいてみてください。