還元率は「不変」。なのにポイントは減る。dカード・dポイント改定の読み方
「進呈率に改定はございません」。その一文の裏で、もらえるポイントの計算式が書き換わった。
NTTドコモは2026年9月1日、ドコモポイ活プランとdカードのポイント進呈条件・進呈率・年会費の改定を発表した。改定は3つある。ポイ活プランの計算対象額の縮小、通常決済の進呈率の半減、そして年会費の条件化だ。看板に残る数字と、財布に届く数字は、今回も一致していない。本記事では公式お知らせの表と試算例をもとに、改定の実寸を測る。なお本記事は、ahamoの料金そのものを扱った記事とは別の、ポイントとカードの条件の話である。
率は同じ。計算の「土台」が46%消える
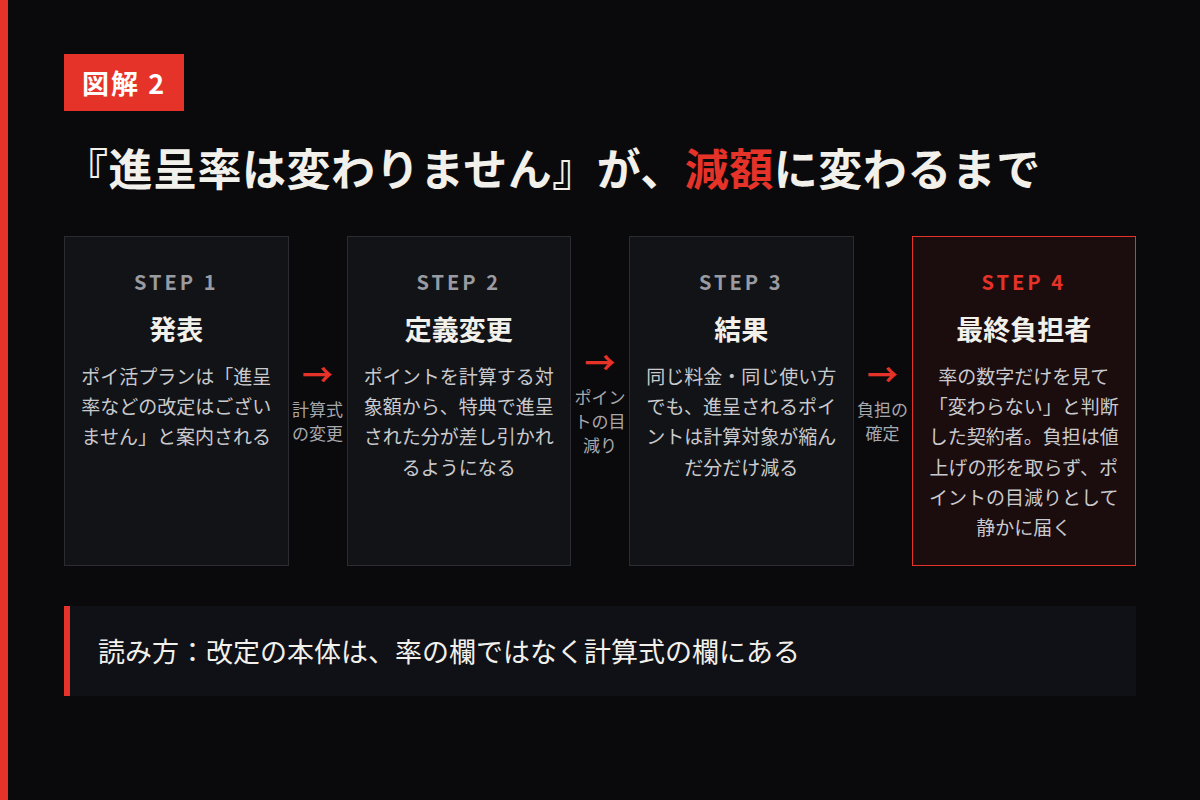
1つ目は、ポイ活プラン(ドコモ ポイ活 MAX、ドコモ ポイ活 20、eximo ポイ活、ahamo ポイ活)の改定だ。2026年12月利用分から、利用料金に応じてたまるポイントの計算方法が変わる。
公式の説明はこうだ。「dポイント種別や進呈率などの改定はございません」。変わるのは計算の対象額である。改定前は「各種割引後の利用料金」がそのまま対象だった。改定後は、そこから「ポイ活特典の対象決済に対する進呈分」を差し引いた金額が対象になる。
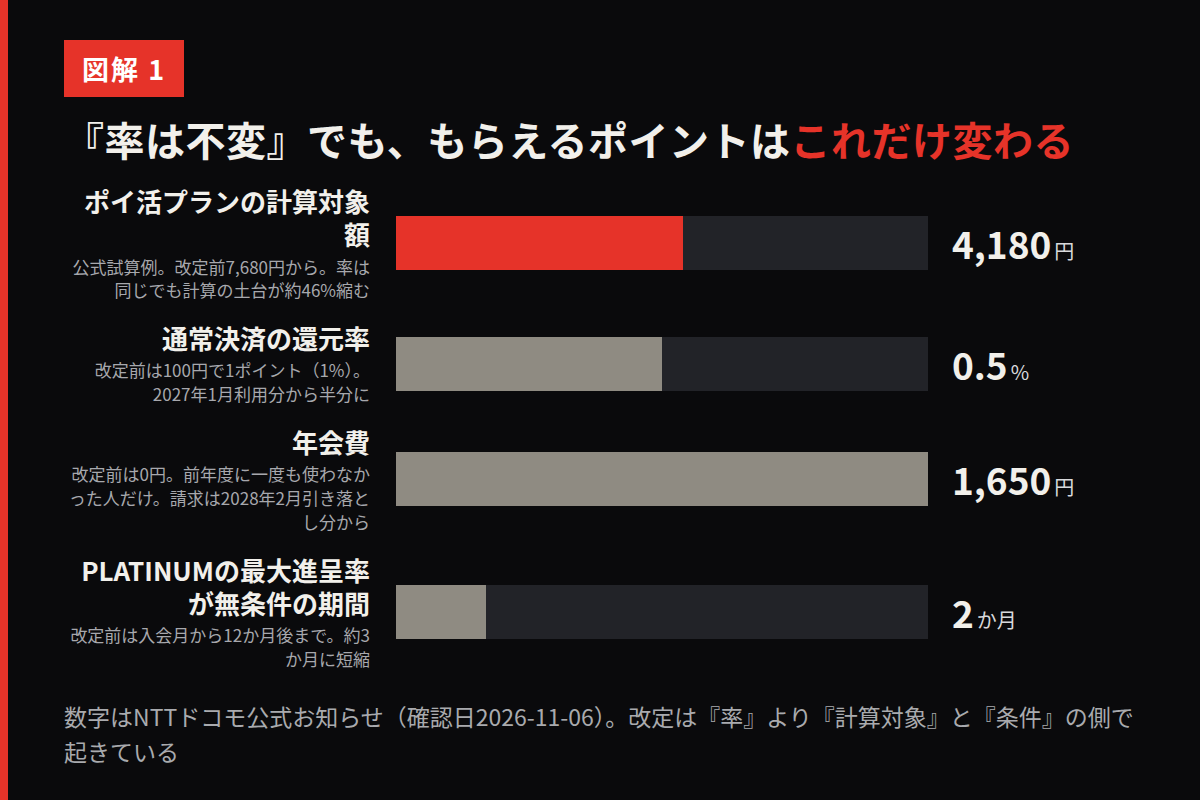
公式の試算例で見ると、落差ははっきりする。ポイ活 MAXで月額料金10,680円、割引3,000円、対象決済の特典で3,500ポイントが進呈された場合、計算対象額は改定前の7,680円から、改定後は4,180円になる。率は同じでも、掛け算の土台が約46%縮む。当然、進呈されるポイントも同じ割合で減る。「率は不変」という言葉は嘘ではない。ただし、読者が知りたいのは率ではなく総額のほうだ。
ポイントの「実質」の読み方は、このメディアで繰り返し扱ってきた。ポイントの「実質」はいくらなのかで見たとおり、ポイントの価値は率の表示ではなく、付く条件と使える条件の掛け算で決まる。今回の改定は、その「付く条件」の側の書き換えである。
dカードの還元率が200円で1ポイントになる2027年と、年会費1650円の条件
2つ目は、通常決済の進呈率だ。「dカード」(GOLD U、GOLD、PLATINUMを除く)の通常決済は、2027年1月利用分から、利用金額100円ごとに1ポイントが、200円ごとに1ポイントに変わる。還元率は1%から0.5%へ、きれいに半分になる。
例外も公式に書かれている。スマートフォンによるタッチ決済は、2027年5月利用分から200円ごとに2ポイントになる(対象はカード番号が「4363」「5344」「5365」のいずれかから始まるdカードのみ)。d払いで支払い方法をdカードに設定した場合は、改定後も200円ごとに2ポイントのままだ。つまり今回の改定は、単なる半減ではなく、「カードをそのまま切る使い方」から「タッチ決済とd払い」へ利用者を寄せる設計になっている。寄せ方に沿った人は率を維持でき、沿わなかった人だけが半減する。
3つ目は年会費だ。これまで無料だった年会費は、入会2年目以降も原則無料のまま。ただし、前年度に一度も利用(ショッピング、ドコモ利用料金、ETC、キャッシングなど)がなかった場合は1,650円(税込)がかかる。判定は2027年1月から始まり、実際に請求されるのは2028年2月の引き落とし分からだ。「使っていないカードは持っているだけで有料になる」という条件が、無料カードの看板の内側に入った。
ahamoの利用者も無関係ではない。料金プラン自体の改定ではないが、ahamoの料金改定を読むで見た料金の話と、今回のポイ活の計算変更は、同じ財布の中で重なる。ahamo ポイ活の契約者は、プラン料金へのポイント進呈の土台が2026年12月利用分から縮む。
PLATINUMは「無条件の最大進呈率」が約3か月に縮んだ
最上位のdカード PLATINUMにも改定がある。ショッピング利用金額にかかわらず最大進呈率になる期間が、「入会初年度(入会月から12か月後まで)」から「入会月から2か月後まで」に短縮された。約12か月の無条件期間が、約3か月になる。あわせて、その期間のドコモ光の進呈率は20%から12%へ、ドコモでんきGreenも地域によって12%から8%などへ下がっている。3か月目以降は、月20万円以上のショッピング利用でようやく最大進呈率に届く設計だ。年会費の高いカードほど、「入会直後の厚遇」が短くなった、ということになる。
Pontaパス「実質」の読み方でも確認したとおり、特典の改定はたいてい「最大値」の表示を残したまま、最大値に届く条件の側を締めていく。今回も例外ではない。
得をするのは誰か。負担するのは誰か
得をするのはドコモ側だ。ポイ活の計算対象を縮めれば、進呈率の看板を下げずにポイント原資を抑えられる。通常決済の半減と引き換えにタッチ決済・d払いの率を維持すれば、利用者はドコモの決済導線の中に寄ってくる。年会費の条件化は、眠っているカードの保有コストを保有者側へ移す。
負担する側は、3種類いる。ポイ活プランの契約者(率が同じでも進呈が減る)、カードをそのまま切る通常決済の利用者(率が半分になる)、そして年に一度も使わないまま持ち続けている人(1,650円の請求が2028年2月から届く)。いずれも、改定のお知らせを「率」の欄だけ読んだ人ほど気づくのが遅れる。
経営者・ビジネスマンこそ、「計算式の改定」を読む癖を持っておく
この話は、個人のポイ活の損得では終わらない。自社でポイント制度や会員特典を運営する経営者にとっては、そのまま設計の教科書になる。特典を削るときに「率」を下げると反発が大きいが、「計算対象」の定義を変えれば、看板を保ったまま原資を抑えられる。条件の締め方ひとつで、発表の印象と実負担の配分がここまで変わる。
逆に、法人カードや経費決済の還元を前提にキャッシュフローを組んでいる立場なら、守るべきは「率の記憶」ではなく「計算式の現行確認」だ。還元は経費の実質単価に跳ねる。改定のお知らせは、率の欄より先に計算式の欄を読む。この癖は、投資の手数料や口座の特典を読むときとまったく同じ筋肉を使う。
筆者自身の結論はシンプルだ。今回の改定で「変わらない」のは率の表示だけで、計算の土台、届く条件、持つコストの3つが同時に動いた。dカードを使い続けるなら、支払いをタッチ決済かd払いに寄せ、年に一度は必ず利用して年会費の条件から外れる。ポイ活プランの契約者は、2026年12月利用分からの進呈を、従来の感覚で見積もらないこと。それが、この改定との正しい付き合い方になる。
※この記事にはアフィリエイト広告が含まれます。
ポイントの還元に頼る設計から、資産そのものの運用へ軸を移したいなら、証券口座の条件を比べるのが先になる。口座開設は松井証券、株式取引の手数料を比べるならDMM株、老後資金の枠を先に押さえるなら松井証券 iDeCoが候補になる。どれも、申し込む前に「計算の条件」を確認するのが先だ。
合わせて読みたい
この記事は、Antithesis編集部が一次情報を確認して書いています。編集方針と運営者については運営者情報をご覧ください。お金の仕組みを学び直したい方には、ウハウハ高等学校の入学案内もあわせてどうぞ。
Antithesis編集部
出典
- NTTドコモ「『ドコモポイ活プラン』『dカード PLATINUM』dポイント進呈条件および『dカード』dポイント進呈率・年会費改定のお知らせ」(ポイ活プランの計算対象額の改定と試算例7,680円→4,180円、通常決済100円→1ポイントから200円→1ポイントへの変更、年会費1,650円の条件、PLATINUMの最大進呈率の無条件期間の短縮を確認)
出典確認日:2026-11-06