「NISAは安全」という言葉が、いちばん危ない。
NISAが危ないのではない。「安全」という言葉の使い方が危ない。
非課税という制度の話と、その中で買う商品が値下がりしないという話は、まったく別だ。なのに、窓口でも広告でも、この2つはよく混ざって出てくる。
制度は優遇されている。それは事実
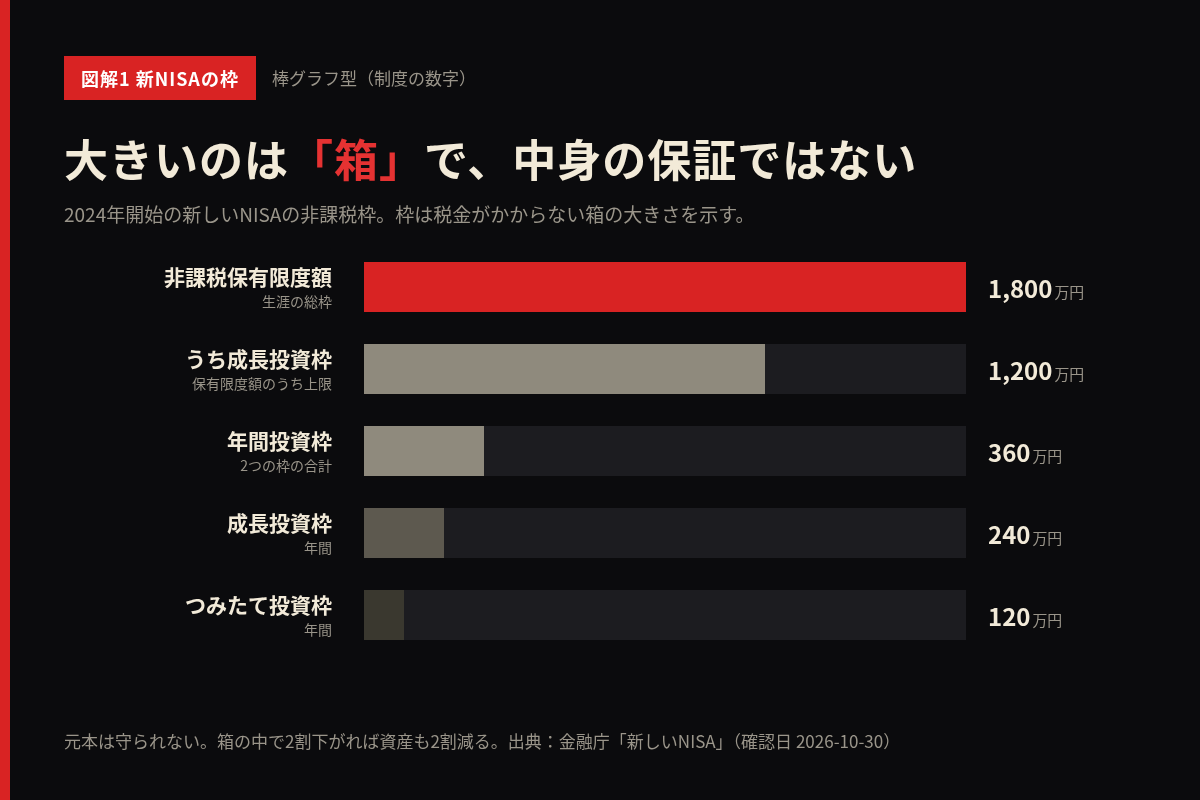
2024年に始まった新しいNISAは、非課税の投資枠が年間最大360万円、保有限度額は1,800万円。売却益や配当への課税がゼロになる仕組みで、制度としては利用する価値がある。これは本誌も否定しない。[1]
ただし、非課税になるのは「利益が出た場合の税金」の話だ。元本が守られる制度ではない。買った投資信託や株式の価格は、普通に下がる。
「安全」の正体は、売る側の都合でもある
金融庁は長年、販売会社に対して「顧客本位の業務運営」を求めてきた。背景には、手数料の高い商品を勧めたり、短期間で乗り換えさせたりする販売が問題になってきた経緯がある。[2]
対面の窓口で「NISAなら安全ですよ」と言われたとき、その言葉は「制度として損をしにくい設計です」ではなく、「この商品は値下がりしません」の意味で響くことがある。売る側にとって、「安全」は申込みのハードルを下げる便利な言葉だ。
つみたて投資枠の対象商品は、手数料などの基準を満たしたものに限られている。それでも「基準を満たした投資信託」と「値下がりしない商品」はイコールではない。
天邪鬼の確かめ方
本誌の提案は、NISAをやめることではない。始める前に、言葉を分けることだ。
「非課税」は制度の話。「元本保証なし」は商品の話。この2つを分けて説明できない相手からは、買わない。代わりに、リスクを先に説明し、販売会社がどこで報酬を得ているか(信託報酬、販売手数料)を開示している窓口や商品を選ぶ。
なぜ「安全」という言葉が選ばれるのか
販売の現場で「安全」という言葉が好まれる理由は単純で、買い手の警戒を最も早く下げる言葉だからです。投資の説明では、本来は「元本保証はありません」「価格が変動します」という注意が先に来ます。しかし注意から始めると、多くの人はその場で検討をやめてしまいます。そこで説明の順番が入れ替わります。先に「非課税でお得」「国が用意した制度」という安心材料を置き、リスクの説明は後ろに、小さく回す。この順番自体は違法ではありません。ただ、聞き手の記憶には最初の言葉が強く残ります。
もう一つ、言葉のすり替えがあります。「安全」という一語に、本来は別々の三つの意味が混ぜられています。一つ目は制度の安全性、つまり税制が急に不利にならないかという話。二つ目は元本の安全性で、これは投資信託や株式には存在しません。三つ目は運用の安全性、つまり大きく下がりにくい設計かどうかで、これは商品ごとに程度の差でしか語れません。広告や窓口の説明で「安全」と言われたら、どの意味で言っているのかを切り分けるだけで、話の景色はかなり変わります。
販売側にも事情はあります。つみたて投資枠の対象商品は、金融庁の基準を満たした投資信託に限られ、手数料の安いものが中心です。売る側から見れば、NISA口座の獲得は将来の取引の入口であり、短期の利益より口座数を優先する動機が働きます。だからこそ「安全・お得・簡単」という入口の言葉が並びます。入口の言葉と、中身のリスクは別物だという一点を押さえておけば、制度そのものは冷静に使えます。
数字で確かめる:枠と値動きは別々に見る
制度の数字は、図解1のとおりです。年間最大360万円、非課税保有限度額1,800万円。この枠の大きさに目を奪われますが、枠は「税金がかからない箱の大きさ」であって、「中身が減らない保証」ではありません。箱の中で投資信託が2割下がれば、資産も2割減ります。非課税の恩恵は、増えたときに効くものです。減ったときに守ってくれる仕組みは、箱のどこにも入っていません。
値動きの幅は商品で大きく違います。国内債券中心の商品と、全世界の株式に投資する商品では、1年で動く幅がまったく別です。「NISAで買った」という事実は、値動きの幅を何も教えてくれません。確認すべきは、商品名と、その商品が何に投資し、過去に最大でどれくらい下がったことがあるかです。目論見書や運用レポートには、騰落率として数字が載っています。
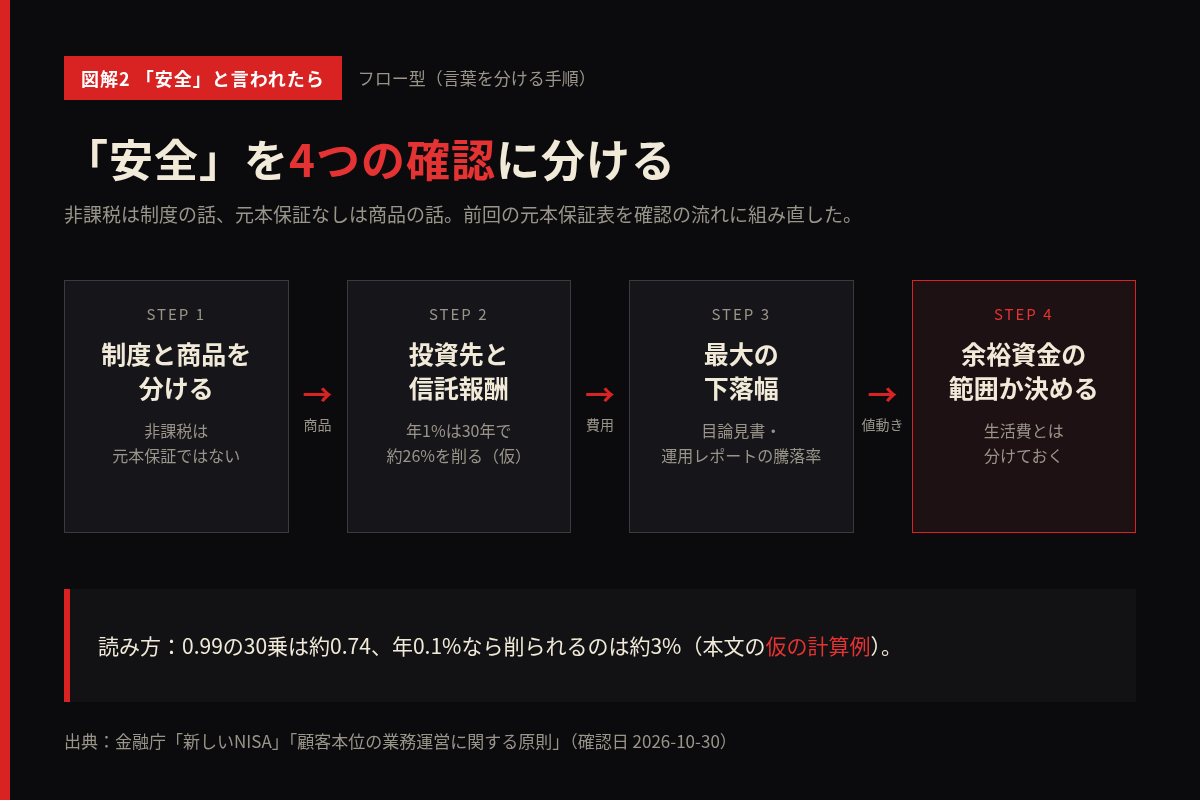
手数料の差も、長期では無視できない数字になります。仮の計算例ですが、信託報酬が年1%の商品と年0.1%の商品では、30年後の残り方に大きな開きが出ます。年1%の費用は、単純化すれば30年で元本の約26%を削る計算です(0.99の30乗は約0.74)。年0.1%なら約3%です。値動きが同じでも、費用の差だけでこれだけの違いになります。「安全」の次に確認すべきは、この地味な率です。
判断の手順をまとめると、こうなります。第一に、制度と商品を分ける。第二に、商品の投資先と手数料(信託報酬)を確認する。第三に、最大でどれくらい下がる想定かを数字で見る。第四に、それでも生活費と分けた余裕資金の範囲かどうかを決める。「安全」という言葉を聞いたら、この四つに戻る。それだけで、言葉に引っ張られる買い方はかなり減らせます。
まとめると、見るべき数字は三つです。非課税の枠の大きさ、手数料の率、そして想定される値下がりの幅。この三つが揃えば、「安全」という一語に頼らなくても判断できます。逆に、この三つのどれかを言葉でごまかす説明は、その時点で一歩引く合図です。制度は味方につける道具であって、判断を代わりにしてくれる存在ではありません。
反対側の現実
では、リスク説明が丁寧な窓口なら安心か。今回、特定の金融機関の説明品質を比較検証したわけではない。そこは正直に書いておく。
ただ、確認する材料はある。商品ごとの信託報酬は目論見書に載っているし、金融庁は販売会社の取り組みを比較できる形で公表してきた。数字が出ているものは、数字で比べられる。
正直、「安全」という言葉に安心したい気持ちは分かる。筆者も、確認するのが面倒なときは、丸ごと信じた方が楽だと思う。
それでも、申込みの前に一度だけ。「それは制度の話ですか、商品の話ですか」と聞いてみてほしい。答えが混ざるようなら、その場で決めなくていい。
投資の入口の作り方は「無料の投資セミナーは、誰が会場費を払っているのか」でも検証しています。なお、制度そのもの整理は、ウハウハ高等学校の「新NISAのつみたて投資枠と成長投資枠の違い」が詳しいです。
出典
1. 金融庁「新しいNISA」(制度の概要)2. 金融庁「顧客本位の業務運営に関する原則」
出典確認:2026年10月30日。広告・提携先なし。
この記事で売ろうとしている方向性:リスクと報酬構造を開示する相談・設計サービス。具体的な提携先・商品は未選定。
相談について
このテーマで判断に迷っている方は、契約や申込みの前に、条件の整理だけでもしておくことをおすすめします。編集部への情報提供や相談は、運営者情報の窓口からどうぞ。学び直しや副業の設計については、ウハウハ高等学校の入学案内も参考にしてください。
noteでも発信しています
本誌の編集部は、note「Antithese-裏側の帳簿-」でもコラムを発信しています。こちらの記事とあわせてどうぞ。
https://note.com/722_na_na_ni_ni