利益は16%増、営業キャッシュは半分以下。伊藤忠の決算で読む「黒字とお金」
利益は16%増えた。同じ半年で、本業から入ってきた現金は半分以下になった。
どちらも、2026年11月4日に伊藤忠商事が公表した中間期(2026年4〜9月)の決算短信に書かれている事実です。どちらかが間違っているわけでも、会社に問題があると言いたいわけでもありません。「利益」と「現金」は別の物差しで、同じ会社の同じ半年でも、まったく違う動きをすることがある。その典型例として、筆者はこの決算を読みました。中小企業の「黒字なのにお金がない」という悩みにも直結する話です。
仕組み:利益は「稼いだ記録」、キャッシュフローは「動いたお金」
伊藤忠商事の決算短信によると、中間期の主な数字は次のとおりです。
- 収益:7兆9,297億円(前年同期比9.4%増)
- 営業利益:4,132億円(同16.7%増)
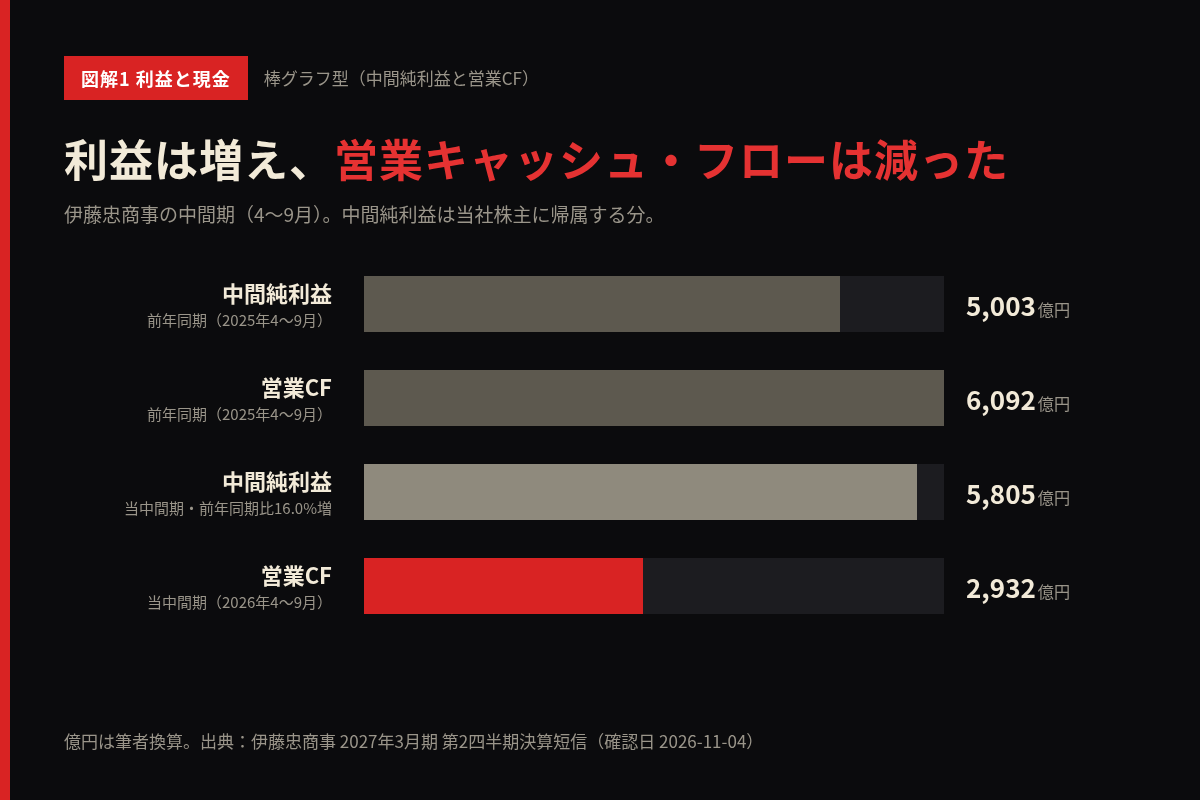
- 当社株主に帰属する中間純利益:5,805億円(同16.0%増)
- 通期の当社株主に帰属する当期純利益の予想:9,500億円
中間純利益は通期予想の約61%に達しています(筆者の計算)。ここまでは順調な決算です。
一方、同じ短信のキャッシュフローの欄には、次の数字が並んでいます。
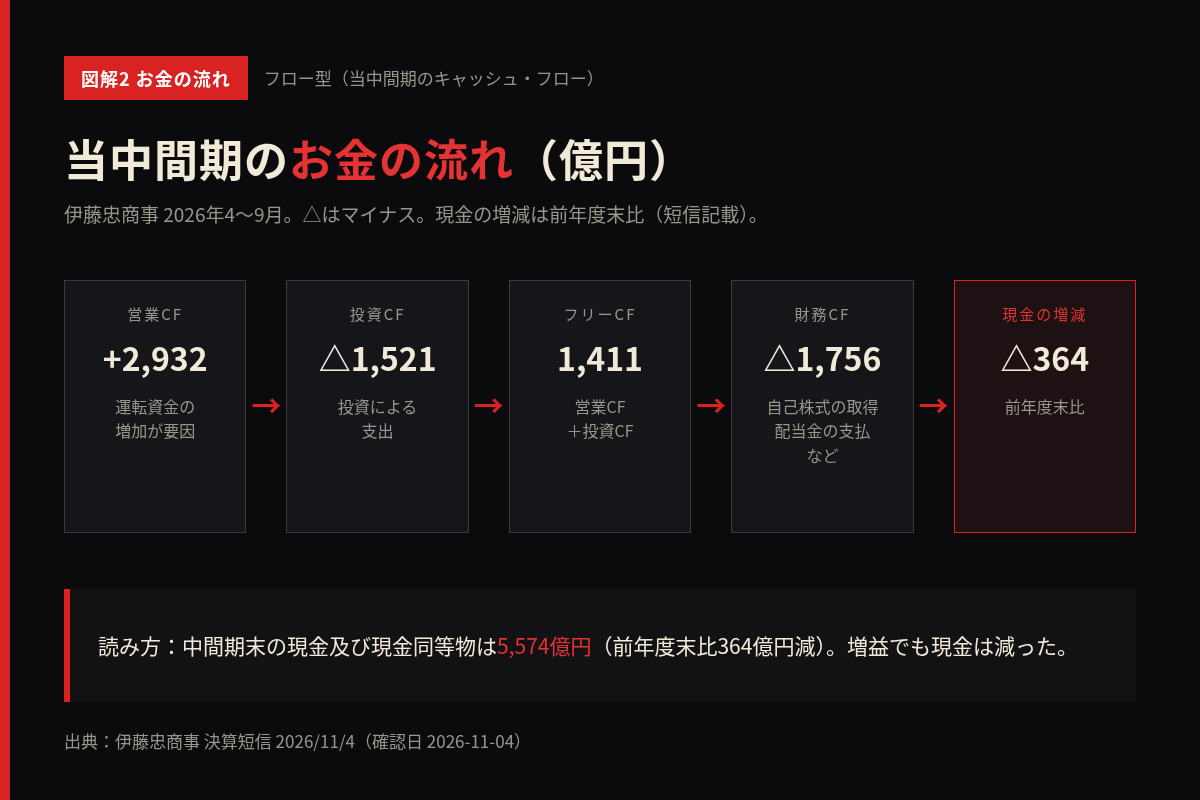
- 営業活動によるキャッシュ・フロー:2,932億円(前年同期6,092億円)
- 投資活動によるキャッシュ・フロー:△1,521億円(同△809億円)
- フリー・キャッシュ・フロー:1,411億円(同5,283億円)
- 財務活動によるキャッシュ・フロー:△1,756億円(同△4,986億円)
現金及び現金同等物の中間期末残高は、前年度末から364億円減って5,574億円です。
数字と言葉のトリック:「増益」と「現金」が逆を向くとき
前年同期と比べると、利益は5,003億円から5,805億円へ増えた一方、営業キャッシュ・フローは6,092億円から2,932億円へ減りました(前年同期の中間純利益は短信の500,280百万円を億円に換算)。
短信は営業キャッシュ・フローの主な要因として、プラス側に「食料及び金属での堅調な営業取引収入の推移」などを、マイナス側に「食料、情報・金融及びエネルギー・化学品での運転資金の増加」を挙げています。運転資金とは、売掛金や在庫など、商売を回すために一時的に寝かせておくお金のことです。取引が増えれば、代金を回収する前の売掛金や、売る前の在庫も増えます。利益は計上されても、現金はまだ手元に来ていない、という状態です。
もう1つ、利益の中身にも注目します。短信によると、持分法による投資損益は2,305億円で、前年同期から43.8%増えました。持分法の利益は、一般に投資先の利益のうち出資比率に応じた分を取り込むもので、現金として入ってくるのは投資先からの配当などを通じてです。利益の伸びのすべてが、同じ時期の現金の増加を意味するわけではありません。
さらに細かい点として、伊藤忠商事は2026年1月1日付で1株を5株に分割しています。短信の配当の欄では、前期の中間配当が分割前の100円、期末配当が分割後の22円と書かれ、注記で年間配当は分割を考慮しない場合210円、考慮する場合42円と説明しています。1株あたりの数字は、分割をまたぐと見た目が大きく変わります。合格率90%の資格講座は、嘘をつかずに数字を作れる。の記事でも紹介しましたが、数字は前提が変わると比べ方も変わります。注記を読むことが、数字を正しく読む近道です。
得をするのは誰か:見出しを選ぶ人と、注記まで読む人
決算の見出しには、通常いちばん分かりやすい利益の数字が選ばれます。会社にとっても報道にとっても、それは自然なことです。
ここからは推測です。利益の見出しだけを見る人と、キャッシュフローまで読む人とでは、同じ決算から受け取る情報の量が大きく違います。取引先として与信を考える企業、資金を貸す金融機関、事業の提携を検討する会社は、利益より先に現金の動きを見ているはずです。差がつくのは、短信の2ページ先まで読むかどうかです。
なお、伊藤忠商事の財務活動によるキャッシュ・フローの主な要因には「自己株式の取得及び配当金の支払」が挙げられています。株主への還元も、現金を使う活動です。利益がいくら大きくても、還元や投資に使える現金は、営業キャッシュ・フローの範囲で考える必要があります。本記事は特定の銘柄の売買をすすめるものではありません。
ビジネスへの効き方:「黒字倒産」を防ぐ3つの確認
大手商社と中小企業では規模が何桁も違いますが、利益と現金のずれの構造は同じです。
資金:売上が伸びる月ほど、現金は足りなくなる
取引が増えると、売掛金と在庫が先に膨らみます。伊藤忠商事の短信でも、運転資金の増加が営業キャッシュ・フローを押し下げる要因に挙げられていました。大口の受注が決まったら、入金までの期間に必要な資金を先に計算しておくことが欠かせません。
判断:月次の試算表に「現金の増減」を並べる
損益計算書だけで経営判断をすると、利益が出ているのに支払いに困る、という事態が起きます。月次の会議では、利益と並べて、現金残高の増減と売掛金・在庫の増減を確認する。それだけで判断の精度は上がります。
営業:回収条件も「売上」の一部
同じ100万円の受注でも、翌月入金と3か月後入金では、会社にとっての価値が違います。米国株の「手数料0ドル」、無料になったのは入口だけだ。の記事でも紹介しましたが、いつお金が動くかは、それ自体が条件の一部です。また「データ入力で月10万円」の時給を、計算したことがあるか。の記事でも紹介しましたが、見かけの金額を実際の中身に直して比べることが大切です。営業担当者の評価に、受注額だけでなく回収までの期間を入れる会社が増えているのは、そのためです。
まとめ
伊藤忠商事の中間期は、中間純利益5,805億円(前年同期比16.0%増)と増益でした。同時に、営業キャッシュ・フローは2,932億円と前年同期の6,092億円から減り、短信は運転資金の増加を要因に挙げています。利益は稼いだ記録、キャッシュフローは動いたお金。この2つを並べて見る習慣は、上場企業の決算を読むときだけでなく、自社の月次の数字を見るときにこそ役に立ちます。決算資料は伊藤忠商事のIRページで公開されています。
出典・確認日
- 伊藤忠商事「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年11月4日)https://www.itochu.co.jp/ja/ir/download/__icsFiles/afieldfile/2026/11/04/27_2nd_01_1.pdf(確認日:2026年11月4日)
- 伊藤忠商事 IR情報 https://www.itochu.co.jp/ja/ir/(確認日:2026年11月4日)
※億円表示は短信の百万円単位の数字を筆者が換算したもの、通期予想に対する進捗率(約61%)は筆者の計算です。本記事は投資を勧誘するものではありません。
合わせて読みたい
- 合格率90%の資格講座は、嘘をつかずに数字を作れる。
- 米国株の「手数料0ドル」、無料になったのは入口だけだ。
- 「データ入力で月10万円」の時給を、計算したことがあるか。
- 「NISAは安全」という言葉が、いちばん危ない。
Antithesisは、「正しい」「当たり前」とされていることを逆から読み、得をするのは誰かを考えるメディアです。編集方針や運営については運営者情報のページをご覧ください。
決算書の「利益」と「現金」を読み分け、自社の資金繰りや営業判断に生かす力を仲間と身につけたい方は、ウハウハ高等学校の入学案内もぜひのぞいてみてください。